Op deze site ga ik al mijn tooltjes plaatsen, zodat ze gemakkelijker vindbaar zijn. De site heeft alleen maar statische content, dus geen cookies of andere flauwekul, en is dus lekker snel. Alle getallen die je invoert blijven op je eigen pc en gaan niet het web over. Daarom is er geen https nodig.
dinsdag 1 juni 2021
Spaarhypotheektool.nl
Op deze site ga ik al mijn tooltjes plaatsen, zodat ze gemakkelijker vindbaar zijn. De site heeft alleen maar statische content, dus geen cookies of andere flauwekul, en is dus lekker snel. Alle getallen die je invoert blijven op je eigen pc en gaan niet het web over. Daarom is er geen https nodig.
maandag 1 februari 2021
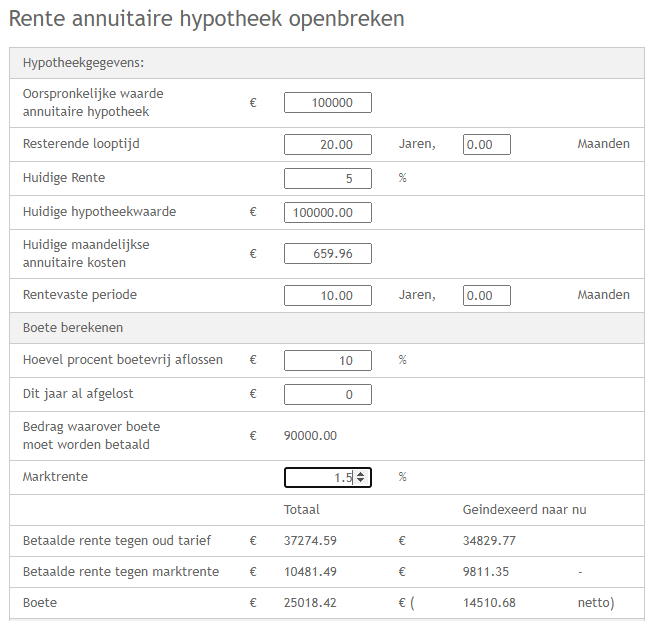
Bereken het rendement van annuitaire hypotheekrente afkopen
- Ik neem aan dat er geen aflossingen in de toekomst worden gedaan. Aflossingen doen het effect van het afkopen van rentevaste periode een beetje teniet: je gaat boete betalen over een stukje rente dat je eigenlijk in de toekomst niet meer hoeft te betalen. Ik heb het "geluk" dat ik meerdere hypotheekdelen heb, dus ik kan er voor kiezen om het ene deel af te kopen en het andere deel af te lossen.
- Hoe lager de marktrente, hoe lager de winst. Waarom is dat, zou je denken? Large marktrente betekent meer boete, maar ook meer maandelijkse besparing? De verklaring is te vinden in het indexeren van de boete, waarover ik het vorige week heb gehad. In het kort: om de boete te bepalen wordt de misgelopen rente voor de rentevasteperiode teruggerekend naar nu. En voor dat terugrekenen wordt de marktrente gebruikt. Hoe hoger de marktrente, hoe lager de boete wordt, dus uiteindelijk hoe hoger de winst.
- Wil je je rendement verhogen, los dan eerst een jaar flink af, en koop de rente af in het jaar erna. Het boetevrije blijft evenhoog, maar het restant van de hypotheek is een stuk kleiner. Het gevolg is dat je boete een stuk lager is, dus meer winst.
- Ik doe geen uitspraak over welke nieuwe rente je moet kiezen, dit is heel persoonlijk. Toen ik het vorig jaar een stuk rente afkocht, was het verschli in rente tussen 10 jaar vast en 15 jaar vast best groot. Toen heb ik voor 10 jaar vast gekozen. Mocht de rente over 10 jaar flink omhoog zijn gegaan, dan komt dit hypotheekdeel bovenaan het lijstje om afgelost te worden. Deze keer was het verschil tussen 10 en 15 jaar vast slechts 0.01%. Voor 0.01% koop ik graag 5 jaar extra zekerheid.
maandag 25 januari 2021
Bereken de boete bij annuitaire hypotheekrente afkopen
maandag 18 januari 2021
Annuitaire hypotheekrente afkopen
In 2019 heb ik al een keer van een stuk hypotheek de rente afgekocht, een investering die bijna 7% rente opleverde. In dat geval ging het om een stuk aflossingsvrije hypotheek dat van 5.1% naar 1.39% ging. Dat smaakte naar meer, dus heb ik vorige maand dit nogmaals gedaan, maar dan voor een annuitair deel. Nu merk ik het voordeel van meerdere kleinere hypotheken: ik kan de investeringen spreiden.
Destijds heb ik een rekentool gemaakt voor het afkopen van aflossingsvrije hypotheken. Annuitaire hypotheken zijn een heel stuk ingewikkelder, dus dit vraagt om iets meer inspanning voor een tooltje en ook om een serie van blogartikelen. Hopelijk lukt het me om over een paar weken een tooltje af te hebben waarin alles berekend kan worden. Deze week beginnen we met het effect van het afkopen. Hieronder zie je mijn maandlasten:
Het principe van een annuitaire hypotheek is dat de (bruto) kosten elke maand constant zijn, en dat op het einde van de periode de hele hypotheek is afgelost. Op het begin is de hypotheek nog hoog, dus betaal je veel rente, en op het einde van de hypotheek is het de bedoeling dat hij bijna is afgelost, dus dat je minder rente betaalt. Als je elke maand evenveel wilt betalen, dan zal je dus op het begin veel rente betalen en weinig af kunnen lossen, en op het einde is het andersom.
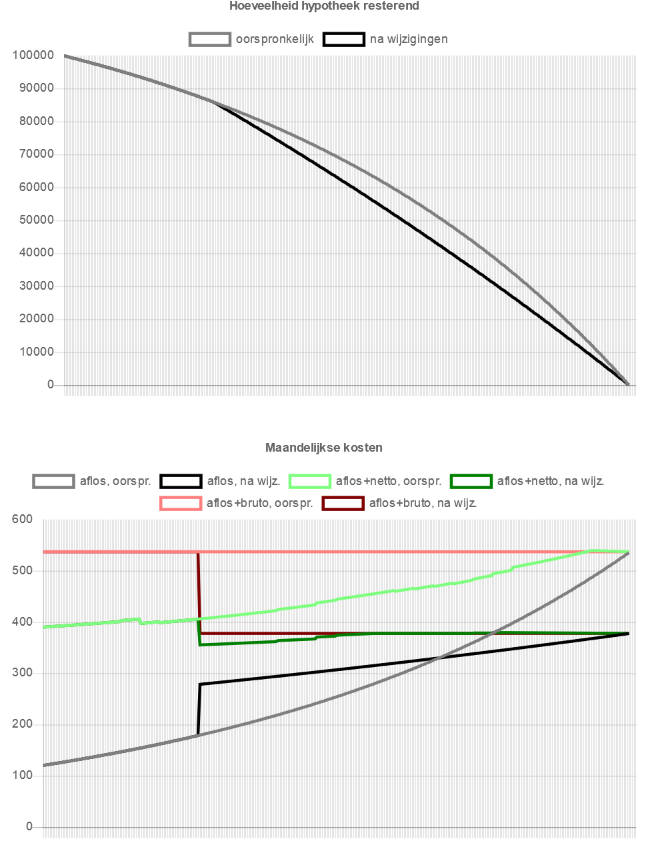
Na een hoop rekenwerk komt er dit uit voor het verloop van de hypotheek en de maandlasten:
Deze grafiek kan je interactief zelf maken met deze tool. In de onderste grafiek zie je dat de maandelijkse aflossing (zwart) elke steeds groter wordt. Dit is mogelijk omdat er elke maand steeds minder bruto hypotheekrente betaald hoeft te worden (rood). En samen is het precies constant. In Nederland hebben we natuurlijk het fenomeen hypotheekrenteaftrek (HRA), waarbij het rentedeel aftrekbaar is van de belasting. Deze aftrek is afhankelijk van je inkomen en WOZ waarde (EWF), en daarom zeer onderheving aan politiek gekrakeel, vandaar dat de grafiek wat gekke sprongetjes heeft.
Van gebeurt er nu als de rente ineens veranderd naar 1.35%. Bij het verloop van de hypotheek zie je dat de grafiek minder bol wordt, maar meer linear. Het gevolg is dus dat er meer wordt afgelost:
Bij de maandelijkse lasten zie je dat het aflossingsdeel dus flink omhoog gaat. de rente gaat omlaag, maar, in totaal dempen deze effecten elkaar dus uit. Om het effect te zien van meerdere rentes, heb ik de initiele maandlasten uitgezet in een grafiek:
Conclusie: het veranderen van de rente van een annuitaire hypotheek heeft heel weinig effect op je maandlasten. Het voordeel zit dus nauwelijks in het verlagen van maandlasten, maar vooral dat de aflossing sneller gaat. Eens kijken of ik de komende weken kan berekenen of deze investering de moeite waard is.
Zie ook:
Mijn plan dat 6.79% rente oplevert
Lineaire /annuitaire hypotheektool
maandag 4 november 2019
Dit is waarom je nog steeds heel blij moet zijn met je spaarhypotheek
Voor wie de spaarhypotheek niet kent: het idee is dat je de hypotheek de hele looptijd laat staan, maar dat je op een gesloten spaarrekening geld spaart, zodat je na 30 jaar de hele hypotheek ineens kan aflossen. De grap in deze constructie zat dat je 30 jaar lang maximaal hypotheekrente kreeg, maar de volle mep rente opbouwde op het gespaard bedrag. Ter vergelijking: bij een annuitaire of linaire hypotheek is het begin van de looptijd redelijk hetzelfde, maar na het einde ontvang je nauwelijks nog hypotheekrenteaftrek, omdat de hypotheek flink is afgenomen.
Bij de spaarhypotheek komt het zoet na het zuur: op het einde van de looptijd is er al veel geld opgebouwd, waar je het volle rendement op krijgt. Zo kan er zelfs een situatie ontstaan waarbij de spaarpot sneller stijgt dan je totale hypotheekkosten. Je bent dan aan het rentenieren op je hypotheek!
Om te kijken hoe rendabel je spaarhypotheek op dit moment is, heb ik het volgende voorbeeld van mijn eigen spaarhypotheek. Die is op dit moment 67.000,- groot, en staat nog 10 jaar en 10 maanden vast op 5.3%. Voor de huidige maatstaven is dat een enorm rentepercentage, maar schijn bedriegt. Ik betaal netto slechts 171,63 aan rente.
Aan de andere kant heb ik een spaarpot van rond de 32500,-. Deze pot levert elke maand 143,56 aan rente op! Dus eigenlijk betaal ik netto maar 28,07 per maand.
Als ik dit vertaal naar een "gewone" hypotheek, dan heb ik eigenlijk slechts 67000-32500=34500,- uitstaan, en dat kost me maandelijks 28,07. Dat is omgerekend 0,98%. Een lening van 0,98% is bijna gratis. Het is dus niet gunstig om deze spaarhypotheek af te kopen. Als ik geld over heb kan ik dit beter in andere hypotheken investeren.
En het wordt nog leuker: deze spaarpot groeit maar door, dus de netto kosten van m'n spaarhypotheek worden steeds kleiner. Over twee en een half jaar kost de spaarhypotheek helemaal niets meer. Gratis geld lenen! En daarna wordt het zelfs negatieve rente. Daar kan geen lening aan tippen!
Ja, maar wat als de rente veel lager wordt vastgezet?
Als de rente zakt, dan rendeert je spaarpot slechter, dus zal de maandelijkse inleg omhooggaan. Maar van de andere kant ga je minder hypotheekrente betalen. Als mijn rente nu zou wijzigen naar 2.5%, dan zou mijn netto rente zelfs zakken naar 0.46%
Ik heb nog een peperdure ORV, die gooit roet in het eten
Ja, ORV's hebben niet meer veel zin als je hard aan het aflossen bent. Vak ben je verplicht om een ORV te nemen, maar vaak kan je wel het verzekerd bedrag wijzigen. Ik heb het verzekerde bedrag zo laag gezet, dat de premie nihil is.
En de eigenwoningforfait dan?
De Eigenwoningforfait is een vast bedrag dat je betaalt op basis van de WOZ waarde. Dankzij wet Hillen hoe je die niet meer te betalen als je huis (bijna) afgelost is. Het ding is dat ik meer hypotheken heb dan alleen een spaarhypotheek. Als ik de spaarhypotheek nu zou aflossen, dan zou ik nog steeds eigenwoningforfait moeten betalen. Dus hoef ik die niet mee te nemen in deze berekening.
Wet Hillen gaat de komende tijd langzaam afgebouwd worden. Over 30 jaar ofzo zal iedereen EWF moeten betalen, of hij een hypotheek heeft of niet. Dan maakt het dus helemaal niet meer uit.
Een hoop berekeningen, kan ik het ook zelf proberen?
Zelfs proberen met jouw spaarhypotheek? Probeer zelf hier:
De berekening die ik nu geef is een momentopname: hoe rendabel is de spaarhypotheek op dit moment. Eigenlijk is het beter om te kijken wat de spaarhypotheek gemiddeld in zijn resterende tijd kost of oplevert. Daar ga ik binnenkort eens naar kijken.
maandag 14 oktober 2019
Mijn plan dat 6,79% rente oplevert
Hoe werkt het?
Negen jaar geleden stond de hypotheekrente historisch laag, namelijk 5.1% voor 15 jaar vast. Nu vinden we het belachelijk hoog, maar voor die tijd was het dus historisch laag. Niemand kon toen zeer weten dat de rente nog verder zou zakken. De meeste hypotheekboeren bieden aan om de rente af te kopen, zodat je erna een nieuwe lage rente hebt. Helaas zijn hypotheekverstrekkers geen liefdadigheidsinstellingen en willen ze een compensatie zien voor hun misgelopen winst.
Wat levert het me in mijn geval op?
Ik heb een aflossingsvrije hypotheek van 50.000,- tegen 5.1% die nog 5 jaar en 10 maanden vaststaat. De boete om dit af te kopen is...
hou je vast...
8915,-
Maar dan kan ik de rente voor 10 jaar vastzetten tegen 1.39%. Ik kan 'm ook langer vastzetten, maar dan betaal ik meer. En ik weet nog niet wat de situatie over 10 jaar is. Misschien is de rente dan nog steeds heel laag, of heb ik al genoeg gespaard om de hele boel ineens af te lossen. Dus 10 jaar is prima voor mij. En wat levert dat voor me op? Zie het overzicht hieronder:
Elke maand ga ik 154.58 bruto op mijn hypotheekrente besparen. In 4 jaar en bijna 10 maanden heb ik de investering terugverdiend, waarna ik winst ga maken. 1905,83 in mijn geval. De return on investment is ruim 21%! Maar dat is niet direct te vergelijken met rentepercentages. Ik ben het geld namelijk bijna 5 jaar kwijt. Bovendien neemt het bedrag dat ik uit heb staan steeds af. Om het toch eerlijk te vergelijken heb ik het volgende gedaan:
"Stel ik zou 8915,- op de bank zetten, elke maand 154.38 opnemen, en na 5 jaar en 10 maanden is de rekening precies leeg. Hoeveel rente had deze bank me moeten geven om ervoor te zorgen dat ik precies genoeg geld op de rekening zou hebben?"
Op deze manier reken je de interne opbrengstvoet of "rente die je eerlijk met je hypotheek kunt vergelijken". Voor meer info, zie hier.
Om het nog iets ingewikkelder te maken kan je rekenen met een nominale rente of effectieve rente. Voor meer informatie hierover, zie hier
Aangezien de hypotheekpolis meestal de nominale rente vermeldt, lijkt het me nu eerlijk om naar de nominale rente te kijken. 6,79% dus, niet slecht!
bruto of netto?
Het verhaal is nog iets ingewikkelder, want er is natuurlijk ook nog hypotheekrenteaftrek (HRA). Een gemiddelde burger krijgt pakweg 42% van zijn hypotheekrente terug via de belasting. Zie ik de besparing op de rente dan te rooskleurig in? Valt mee, het is namelijk zo dat de belastingdienst de boete beschouwd als vooruitbetaalde rente. Over deze boete krijg je dus ook HRA. Onder de streep maakt het voor de winstverwachting niets uit.
Echt niets?
Ja, toch iets. Ons belastingstelsel is namelijk onderhevig aan wat wijzigingen. De traditionele "42%" klopt al een tijdje niet meer. Een middeninkomen betaalt in 2019 slechts 38,1% loonheffing. Maar omdat de algemene heffingskorting wordt afgebouwd, betaal je stiekem toch iets meer, namelijk 5,147%, zodat je op het mooie ronde getal (ahum) komt van 43,247%.
Voor meer uitleg over afbouw van heffingskorting, zie hier. Voor de schijventarieven, zie wikipedia
Maar wat is er nu aan de hand? In 2020 zal het tarief ongeveer 0.8% omlaag gaan. Dat is leuk voor de burger, maar veel mensen beseffen niet dat dit automatisch betekent dat je ook minder HRA ontvangt. En hier komt de truuk: als je in 2019 de boete betaald, krijg je over dat bedrag nog de oude, hogere HRA, dus wordt je winst nog een tandje hoger. Ik durf hier geen nauwkeurige uitspraken over te doen, maar de winst zou zomaar ene half procentje hoger uit kunnen vallen.
Fantastisch! Doen dan maar?
Dit idee klinkt fantastisch, maar er is natuurlijk een addertje onder het gras. Als ik de komende jaren als een idioot ga aflossen op mijn aflossingsvrije hypotheek, dan gaat de rente omlaag, en dan is de effectieve winst van deze actie minder. Gelukkig heb ik keuze uit genoeg hypotheken om af te lossen:-).
Het grotere probleem ligt in de toekomst. Met dit plan moet ik nu flink investeren, en hopen dat de komende bijna 6 jaar winst binnendruppelt. Mocht ik voor die tijd op m'n heupen krijgen om te verhuizen, dan is het hele plan voor niets geweest. Met verhuizen mag je sowieso boetevrij overstappen.En het blijft altijd moeilijk om in de toekomst te kijken.
Wil je zelf weten hoe winstgevend het kan zijn om de rente te wijzigen, zie hier
De nieuwe rente en de boete kan je opvragen bij je hypotheekverstrekker. Mocht je deze informatie niet hebben, dan kan je de tool je boete proberen te schatten. Zet dan het vinkje "geen idee, geef me en schatting van de boete" aan.
Heeft er iemand ervaring met de rentevaste periode openbreken?
Zie ook:
interne opbrengstvoet
nominale rente vs effectieve rente
van 4 naar 2 schijven? we hebben er nu al 8!
mijn hypotheek
woensdag 12 juni 2019
Nieuwe hypotheektool voor annuitaire en lineaire hypotheken
Wat werkt er:
- Je kunt aflossen, rente wijzigen, woz waarde aanpassen en inkorten
- De tool toont ook een grafiek met het hypotheekverloop (met en zonder wijzigingen) en een grafiek van de maandelijkse kosten. Let op: de tool wordt best traag omdat de grafieken steeds ververst moeten worden. Bij veel wijzigingen kan je beter de grafieken verbergen.
Wat kan nog niet (er moet altijd nog iets te wensen over blijven):
- de afbouw van wet Hillen is nog niet meegenomen
- je kunt niet periodiek aflossen.
In het bovenste plaatje zie je mooi de wijziging als er wordt afgelost. De rentewijziging is nauwelijks zichtbaar in de grafiek, maar zodra de hypotheek wordt ingekort gaat de lijn extra hard omlaag.
Dezelfde dingen zie je terug in de maandelijkse kosten. De grijze lijnen zijn de aflossingen. Na 7 jaar wordt er ineens een heel bedrag afgelost. Na 15 jaar daalt de rente, dus wordt de aflossing iets hoger. Bij 19 jaar wordt de hypotheek ingekort, dus wordt de aflossing veel hoger.
De groene lijn zijn de netto kosten (aflossing+rente). Je ziet daar vergelijkbare dingen, alleen zie je rond 17 jaar dat de netto kosten iets omhoog gaan door het stijgen van de WOZ waarde.
hier is de link naar de tool
Doe er je voordeel mee, suggesties zijn welkom!
maandag 3 juni 2019
Annuitaire en lineaire hypotheektool
Ik heb wel al eens ooit wat geschreven over annuitaire en linaire hypotheken, bijvoorbeeld over dat lineaire hypotheken zwaar worden overschat en dat er veel meer manieren zijn om je hypotheek te optimaliseren. Maar ik heb er nog nooit tooltjes voor gemaakt. Dus ben ik bezig om mijn spaarhypotheektool om te bouwen tot annuitaire/lineaire hypotheektool.
Ik dacht dat ik dat in een hemelvaartweekend even in elkaar kon flanzen, maar de realiteit is toch iets weerbarstiger....
Dus het enige wat ik nu kan tonen is een sneak preview:
Zie ook:
lineaire hypotheek wordt zwaar overschat
maandag 19 maart 2018
Verbetering bandbreedtetool
Bovendien ebstond er de mogelijkheid om bepaalde waarden op slot te zetten. Zo kon je andere getallen veranderen, maar de getallen die op slot staan blijven gelijk. Dit is vooral handig als je bijvoorbeeld wilt bijstorten, maar je wilt een bepaalde bandbreedte niet overschrijven. Ik had dit opgelost met radiobuttons, maar dat zag er niet bepaald intuitief uit. Daarom heb ik in paint even een slotje getekend. Zo ziet het er een stuk beter uit. Klik hier voor de tool.
Deze tool zou je alle mogelijkheden moeten geven om snel de huidige en toekomstige bandbreedte van je spaarhypotheek te berekenen, zelfs als je een hoop gegevens niet meer weet. Doe er je voordeel mee!
Zie ook:
nieuwe bandbreedtetool
maandag 25 september 2017
Hoeveel is jouw huis meer waard geworden?
Een half jaar geleden had ik een tool gebouwd die een schatting geeft van het verloop van je woningwaarde, gebaseerd op CBS. We zijn alweer twee kwartalen verder, dus leek het me een mooi moment om de gegevens uit te breiden voor 2017Q1 en 2017Q2.
En omdat ik toch bezig was heb ik twee features toegevoegd:
- hij toont nu twee grafieken over elkaar: die van je regio en die van Nederland als referentie (in lichtgrijs). Zo kan je goed zien of jou regio achterblijft of vooroploopt.
- je kunt nu ook de prijsverandering ten opzichte van precies een jaar terug tonen. Zo zie je dat de huizenprijzen in Limburg ongeveer 5% zijn gestegen vergeleken het vorig jaar, en in Amsterdam maarliefst 15%.
maandag 28 augustus 2017
Wat is de winstverwachting van geldvoorelkaar?
Voorbeeld: bij een annuitaire lening wordt de fee in de eerste 3 maanden ingehouden, bij een groeilening (eerst een stukje aflossingsvrij, daarna annuitair) wordt de fee ingehouden zodra de aflossingsvrije periode is afgelopen, en bij een aflossingsvrije lening moet je de fee bovenop je investeerberag betalen. Een hoop regels dus, waar je niet altijd bij nadenkt. Zou fijn zijn als al deze dingen meteen duidelijk zouden worden. Nog voordat ik op de knop "investeer" druk, wil ik eigenlijk al kunnen voorspellen wat de winstverwachting is.
Dus heb ik zelf een tool gebouwd. Hier geef je de gegevens op van een project (rente, soort, duur), en hoeveel je zelf wilt investeren. De tool rekent uit hoeveel fee je moet betalen en hoe het betaalschema er uit zal zien. Als ik deze tool vergelijk met mijn investeringen, dan verschillen de bedragen hooguit een cent.
Maar het gaat nog verder: het berekent ook je totale winst, je terugverdientijd (wanneer heb je je investering terug), en de daadwerkelijke effectieve rente. Bij de rente die GvE bij de projecten toont is namelijk exclusief de fee die naar GvE gaat. De daadwerkelijke rente ligt dus een stukje lager.
De fee is typisch 0,3% van het geinvesteerde bedrag maal het aantal jaren, met een maximum van 2,1%. Je zou dus verwachten dat de effectieve rente 0,3% lager ligt dan de door GvE opgegeven rente, maar meestal is de effectieve rente een beetje lager. Dit komt door het feit dat de fee al in het begin van de lening betaald moet worden, en hoe eerder je iets moet betalen, hoe ongunstiger het is voor je rente.
Je vindt de tool via deze link of door op het plaatje hieronder te klikken. Doe er je voordeel mee;-)
maandag 9 januari 2017
Nieuwe Spaarhypotheektool!
De grootste verschillen met de vorige tool:
- wijzigingen zijn per maand door te geven. Hier door is het mogelijk om halverwege het jaar een storting te doen.
- je kunt een volledig verslag van alle maanden downloaden als csv bestand (te openen met excel).
- je kunt een begintijd opgeven. Dit is nodig om de verandering van eigenwoningforfait en afbouw van de hypotheekrenteaftrekte berekenen.
- Bij de vorige tool had ik al heel veel kolommen gebruikt, waardoor ik geen opties meer kon toevoegen. Dankzij de nieuwe opzet kan ik zoveel opties toevoegen als nodig is. De komende tijd zal ik meer opties toevoegen.
- Bij deze tool geldt nog steeds dat de volledige berekening en het aanmaken van de csv lokaal gebeurt. Het is dus volledig anoniem.
Dat praat een stuk gemakkelijker:-)
link naar de spaarhypotheektool 3
zie ook: spaarhypotheektool 2
==================
update 12/1/2017: er zat een bug in het verwerken van de datums van de tabel.
update 13/1/2017: na de fix van 12/1 telde hij telkens twee maanden tegelijk.
maandag 8 augustus 2016
Enkele willekeurige blogger tips
Hieronder staan niet de top 10 beste blogtips, maar gewoon enkele dingen die mij opvallen, die ik vaak doe, of dingen die ik gewoon even wil delen.
Geef je blog een gezicht
Wil je opvallen tussen alle standaard Wordpress en Blogger logootjes? Maak dan een eigen logo van rond de 100x100 pixels, en voeg het toe als profielfoto (rechtsboven in het onderstaande plaatje) en als favicon (in het midden van onderstaande plaatje):Op deze manier onderscheid je jezelf tussen de comments en blogrolls!
Cookiewaarschuwing verwijderen
Sinds een jaar is het verplicht om te waarschuwen indien een website cookies gebruikt. Dit is een klassiek voorbeeld van een europese wet: de wet doet meer kwaad dan hij oplost. De meeste cookiewaarschuwingen maken zelf ook een cookie aan!Wil je van dit irritante gedoe af? Volg de stappen van dit artikel.
Links
Commentaar geven op andere blogs is een mooie manier om mensen te interesseren voor je eigen blog. Om deze manier nog effectiever te maken, is het mogelijk om links toe te voegen in het commentaar. Deze mogelijkheid wordt niet openlijk ondersteunt (er zitten geen handige knoppen om een link aan te maken), maar je kunt gewoon html code in je commentaar typen. Wees gerust, dit is niet eng! Om een link te maken typ je:<a href="blognaam.blogspot.nl/artikel">tekst die blauw oplicht</a>
Let op! de aanhalingstekens moeten er ook bijstaan!
Voorbeeld: de html code:
terug naar web 1.0!
Ga hier wel tactisch mee om, zodat het geen spam wordt. Voeg dus alleen een link toe als je een artikel hebt geschreven dat aansluit op het artikel waarop je reageert.
Overigens worden deze links door zoekmachines genegeerd, dus daar hoef je het niet voor te doen.
Gebruik van plaatjes
Ik probeer veel plaatjes te geburiken, omdat ze veel meer zeggen dan duizend woorden. Ik probeer wel op de volgende dingen te letten:- Heeft het plaatje echt meerwaarde?
Als je iets verteld over het onder water staan van je huis, heeft het dan echt zin om een plaatje van een huis in een vissekom te plaatsen? - Het eerste plaatje is het belangrijkste!
Het eerste plaatje is niet alleen de blikvanger; vaak wordt dit plaatje gebruikt als thumbnail bij blogrolls, bloglists enzovoorts. Als ik iets post over een klusproject, dan begin ik dus altijd met een plaatje van het eindresultaat, want dit plaatje wordt dan overal overgenomen. Een ander ding om op te letten: smileys worden ook vaak beschouwd als plaatjes. Als het eerste plaatje een smiley is, dan verschijnt er dus een gigantische smiley bij je bericht in blogrolls! - AuteursrechtenOp internet is het gemeengoed om schaamteloos van elkaar te jatten. Maar dit kan je duur komen te staan. Er zijn mensen die mooie foto's op internet posten in de hoop dat bloggers ze gaan gebruiken voor hun eigen website, om vervolgens deze bloggers aan te klagen. Wil je veilig zitten? Neem dan de plaatjes van wikipedia, daar zitten geen auteursrechten op. Vermeld wel een link naar wikipedia. Of nog beter: maak gewoon je eigen plaatjes!
Help! Russen hacken mijn website!
In de statistieken van blogger zie je soms dat het merendeel van de bezoekers uit Rusland komt. Proberen ze je site te hacken, of zijn er zoveel Nederlandstaligen in Rusland? Meestal betekent dit dat Russische zoekmachines aan het indexeren zijn. Laat ze maar rustig doorsnuffelen, het kan weinig kwaad.Maak mensen wegwijs op je blog
Blogs hebben heel veel manieren om oude artikelen gemakkelijk terug te zoeken. Zo kun je een zoekwidget installeren (zie aan de rechterkant), en je kunt de geschiedenis van het blog aan de zijkant laten zien. Persoonlijk vind ik labels het gemakkelijkste werken. Hang aan elk artikel labels, zodat iedereen gemakkelijk artikelen van hetzelfde thema kan terugvinden. Ik kan me best voorstellen dat iemand bijvoorbeeld mijn berichten over meelwormen over wil slaan, en alleen de spaarhypotheekberichten wil lezen.Ben je nooit aan labels begonnen? Ga er een avondje voor zitten en voorzie elk artikel van een of meerdere labels. Zo blijven mensen veel langer hangen.
zie ook:terug naar web 1.0!
hoe kom je van die vervelende cookiewaarschuwingen af?
maandag 30 mei 2016
Links naar andere blogs
- Ik weet niet waar ik moet beginnen en eindigen. Ik heb het idee dat er alleen al een stuk of 30-40 Nederlandse bezuinig/hypotheekaflos blogs zijn, om maar te zwijgen over alle buitenlandse. Welke blogs moet ik kiezen, en welke moet ik uitsluiten?
- Ik wil mijn blog zo rustig mogelijk houden, met zo min mogelijk toeters en bellen. Een blogrol beslaat al snel het volledige scherm.
- Er zijn veel sites die veel informatie geven over de onderwerpen die ik behandel, inclusief rekentooltjes. Maar veel van deze sites zijn geen blogs. Die zou ik dus niet in de widget kunnen stoppen. Kortom: ik zou nog een extra blok aan de zijkant moeten toevoegen.
- Hoewel veel blogs vaak over hypotheken en besparen praten, gaat veel artikelen over dagelijkse beslommeringen. Begrijp me niet verkeerd: iedereen moet vooral schrijven wat hij zelf wilt. Maar ik hoef niet perse een zijbalk op mijn blogs waar onderwerpen als "vandaag even geen zin om te bloggen", "vandaag lekker in de tuin gezeten", "wat een drama in Brussel", "advertorial: bespaar op je verzekeringskosten" of "vanalles wat".
- Er is een mogelijkheid om de blogs te sorteren naar meest recente update. Op deze manier is het ook mogelijk om alleen een beperkte hoeveelheid blogs te laten zien. Maar mijn ervaring is: hoe meer artikelen per dag, hoe minder relevant de artikelen zijn (uitzonderingen daargelaten).
dinsdag 26 april 2016
Bereken de boete bij rentevaste periode openbreken
Hoe wordt de boete berekend?
De informatie over boeterente is schaars. Ik heb wel een tool gevonden van BerekenHet. Maar zoals gebruikelijk geeft BerekenHet een antwoord, maar heb ik geen flauw idee wat en hoe ik iets berekend heb. Gelukkig geeft ikbenfrits.nl meer uitleg. Hier wordt grafisch heel mooi uitgelegd waar de boete uit bestaat.In kort komt het op het volgende neer:
maandag 4 april 2016
Hoe zou de ultieme (spaar)hypotheektool eruit zien?
hypohype.nl
Hypohype is geeft zeer veel opties als invoerwaarden, en neemt veel wettelijke regeltjes mee. Het is mogelijk om bij te storten, in te korten of de rente te wijzigen, maar helaas in beperkte mate.maandag 21 maart 2016
Spaartool
Dus heb ik de uitdaging opgenomen om de ultieme spaartool te bouwen:
dinsdag 1 maart 2016
Alle financiele rekentools in een handig overzicht
Zijn er nog wensen voor nieuwe tooltjes? Laat het even weten.
maandag 1 februari 2016
Spaarhypotheektool: nu nog interactiever!
- Aan de onderkant is een grafiek toegevoegd hoe het geld in de spaarhypotheek accumuleert. Het donkerblauwe toont je ingelegde geld, het lichtblauwe toont het totale bedrag inclusief de rente. Hier kan je mooi zien dat een bijstorting uiteindelijk voor lagere totale inleg zorgt, omdat er meer rente wordt gegenereerd:
- Aan de bovenkant laat ik de kosten zien als er wel of als er niet wordt bijgestort/ingekort. Op deze manier kan je direct zien hoeveel geld je over de totale looptijd van de hypotheek kunt besparen. In het onderstaande voorbeeld zie je dat een eenmalige inleg van E1000,- inleg na 5 jaar al E781,41 winst geeft:
zondag 27 december 2015
Wat is de beste online spaarrente rekentool?
Tijd voor een vergelijkend warenonderzoek!
Het berekenen van de rente lijkt een simpele opgaven. Elke maand word er rente bijgeschreven, en als je dit elk jaar doet, dan kom je op een eindbedrag. Bij nader inzien valt er erg veel te kiezen:
- accepteer je dat iemand slechts een half jaar wil sparen?
- maandelijks of jaarlijks sparen? Of zelfs wekelijks of halfjaarlijks sparen?
- wordt de rente per jaar of per maand berekend?