Op dit moment zijn alle scheidingskosten afgehandeld en heb ik weinig andere dingen om voor te sparen, dus heb ik het volgende besloten: ik ga full throttle investeren! Dat ga ik op de volgende manier doen:
Elke 16de van de maand ga ik al het geld dat ik boven mijn buffer heb investeren in hypotheek of aandelen. Zolang de koers nog onrealistisch hoog is zal dit de hypotheek zijn. Dit is dus nooit een mooi bedrag, want ik heb zelden precies ene mooi bedrag op de rekening. Van de andere kant: annuitaire hypotheken zijn nooit ene "mooi bedrag" groot, dus kan ik best een bedrag als 2283,85 aflossen.
Waarom de 16de? Op die dag komt de hypotheekrenteaftrek binnen. En de vaste lasten worden meestal rond het einde van de maand of het begin van de maand afgeschreven. Op de 16de verwacht ik geen grote kosten totdat rond de 24ste het salaris binnenkomt. Daarnaast is het fijn om twee keer per maand een financieel momentje te hebben: op de 16de om te zien hoeveel ik over heb, en op het einde van de maand om te zien wat de saving rate en het verbruik is.
Door de aflossingen van de afgelopen twee maanden ziet het er zo uit:
Het verschil is bijna niet te zien, maar als ik inzoom ziet het er best spectaculair uit:
In januari ben ik door de 80% grens gegaan, en als het zo doorgaat zou de 70% ook haalbaar moeten zijn. Ik mag natuurlijk niet meer dan 10% per jaar aflossen, maar samen met het automatisch aflossen lukt het wel.
Nouja, tenzij er een crisis uitbreekt, dan krijgt beleggen de voorkeur. Maar voorlopig zit er nog veel te veel optimisme in de beurs. Een brexit en een corona virus hebben er nog geen verandering in gebracht. Zelfs Boeing, dat met veel problemen kampt, laat redelijk positieve cijfers zien. Maar waarschijnlijk begint het systeem zich wel al van binnen uit te hollen. We gaan het zien.
maandag 24 februari 2020
maandag 17 februari 2020
Hoe balanceren tussen aflossen en beleggen?
Dagelijks lees ik artikelen over de keus tussen aflossen of beleggen. Al deze overwegingen behandelen grofweg deze zaken:
Verschillende potjes voor verschillende doelen
Veel mensen hebben verschillende vormen van passieve inkomsten, die ze vervolgens voor verschillende dingen kunnen besteden. Zo kan ik me voorstellen dat iemand zijn marktplaatsverkopen in aandelen stopt, omdat dit leuke "bijwangsten" zijn. De hypotheekrenteaftrek daarentegen gaat naar de aflossing van het huis. Dit geld is immers ontvangen dankzij het huizenbezit.
Hoewel dit heel mooi klinkt, zit er geen enkele ratio achter zulke beslissing. Waarom zou je vlak voor een crisis veel aandelen kopen, alleen maar omdat je net de babyspullen hebt verkocht? Deze aanpak past in ieder geval niet bij mij.
Herbalanceren, net als bij beleggen
Een tactiek die vaak bij balanceren wordt gebruikt is "potjes aanvullen totdat ze weer gelijk zijn". Stel je hebt 10.000 afgelost en 10.000 in aandelen zitten. Na een tijdje zijn de aandelen gegezakt tot 9.500 en heb je 1000 te investeren. Het idee is dan dat je 250,- in je hypotheek stopt en 750,-, zodat ze beide weer op 10.250 komen. Op deze manier vang je het tijdelijke dipje in je aandelenportefeuille op en profiteer je op een objectieve manier van de tijdelijk lage koers.
Het probleem zit 'm in wat je moet nemen als uitgangspunt. Neem je de oorspronkelijke hypotheekwaarde als "0,-" afgelost? Of tel je alleen de waarde dat het huis boven water staat? In het tweede geval zou je eerst je huis moeten aflossen totdat het boven water staat. Pas daarna kan er gebalanceerd worden met beleggingen.
Begin risicovol, vervang langzaam met minder risico
Een variant van de bovenstaande strategie is je leeftijd als percentage beleggen in laag risico beleggingen en de rest in risicovolle beleggingen. Met laag risico beleggingen worden onder andere obligaties als voorbeeld gebruikt. Iemand van 40 jaar zou dan 40% van zijn vermogen in zijn huis stoppen en 60% in aandelen.
De visie hierachter is dat je op jonge leeftijd het geld nog niet nodig hebt en dat het risico over de lange looptijd wordt uitgesmeerd. Naarmate je ouder wordt stap je langzaam over op laag risico beleggingen.
Er is een dingetje waardoor de vergelijking niet helemaal opgaat: aflossen is minder risicovol, maar het geld zit wel in stenen. Wellicht is het niet verstandig om dicht tegen je pensioen al je geld in stenen te stoppen, omdat je het geld spoedig nodig zult hebben. Mijn ouders hebben hun huis bijna afgelost, maar ik raad ze niet aan om verder af te lossen.
Ik vind het interessant om te zien dat dit best contra-intuitief is en dat veel mensen het tegenovergestelde doen (inclusief ik). Het voelt prettiger om eerst af te gaan lossen, en zodra de schaapjes op het droge zijn mag er meer risico worden genomen. Maar volgens deze theorie moet het dus andersom.
Probeer de markt te timen.
Hoewel ik door veel mensen voor gek wordt verklaard, zit ik nog steeds in deze categorie. Ik weet dat markt timen geen goed idee is, omdat je vooral veel geld gaat verliezen door de tijd dat je geld niet in aandelen zit.
Bij mijn "balanceertaktiek" is dit probleem minder groot: als de beursen totaal overgewaardeerd zijn, zoals nu, dan los ik liever af. Mijn geld levert dan weliswaar minder op dan op de beurs, maar nog steeds 3%. Zodra de beurs in mekaar zakt en de beurs een meer realistische waarde heeft, dan stap ik over naar beleggen. Uitgaande van het vorige puntje zou het goed kunnen dat ik dan enkele jaren helemaal niets aflos en alleen maar geld naar de beurs breng.
De vraag is of ik een objectieve manier kan bedenken wanneer ik moet gaan overstappen op beleggen. Bij welke beursdip is het tijd om in te stappen?
- hypotheek geeft een stabiel rentepercentage, rendement uit beleggen fluctueert
- hypotheek zit in stenen, beleggingen kan je terughalen
- over hypotheek ontvang je hypotheekrenteaftrek, over beleggingen betaal je belasting
Verschillende potjes voor verschillende doelen
Veel mensen hebben verschillende vormen van passieve inkomsten, die ze vervolgens voor verschillende dingen kunnen besteden. Zo kan ik me voorstellen dat iemand zijn marktplaatsverkopen in aandelen stopt, omdat dit leuke "bijwangsten" zijn. De hypotheekrenteaftrek daarentegen gaat naar de aflossing van het huis. Dit geld is immers ontvangen dankzij het huizenbezit.
Hoewel dit heel mooi klinkt, zit er geen enkele ratio achter zulke beslissing. Waarom zou je vlak voor een crisis veel aandelen kopen, alleen maar omdat je net de babyspullen hebt verkocht? Deze aanpak past in ieder geval niet bij mij.
Herbalanceren, net als bij beleggen
Een tactiek die vaak bij balanceren wordt gebruikt is "potjes aanvullen totdat ze weer gelijk zijn". Stel je hebt 10.000 afgelost en 10.000 in aandelen zitten. Na een tijdje zijn de aandelen gegezakt tot 9.500 en heb je 1000 te investeren. Het idee is dan dat je 250,- in je hypotheek stopt en 750,-, zodat ze beide weer op 10.250 komen. Op deze manier vang je het tijdelijke dipje in je aandelenportefeuille op en profiteer je op een objectieve manier van de tijdelijk lage koers.
Het probleem zit 'm in wat je moet nemen als uitgangspunt. Neem je de oorspronkelijke hypotheekwaarde als "0,-" afgelost? Of tel je alleen de waarde dat het huis boven water staat? In het tweede geval zou je eerst je huis moeten aflossen totdat het boven water staat. Pas daarna kan er gebalanceerd worden met beleggingen.
Begin risicovol, vervang langzaam met minder risico
Een variant van de bovenstaande strategie is je leeftijd als percentage beleggen in laag risico beleggingen en de rest in risicovolle beleggingen. Met laag risico beleggingen worden onder andere obligaties als voorbeeld gebruikt. Iemand van 40 jaar zou dan 40% van zijn vermogen in zijn huis stoppen en 60% in aandelen.
De visie hierachter is dat je op jonge leeftijd het geld nog niet nodig hebt en dat het risico over de lange looptijd wordt uitgesmeerd. Naarmate je ouder wordt stap je langzaam over op laag risico beleggingen.
Er is een dingetje waardoor de vergelijking niet helemaal opgaat: aflossen is minder risicovol, maar het geld zit wel in stenen. Wellicht is het niet verstandig om dicht tegen je pensioen al je geld in stenen te stoppen, omdat je het geld spoedig nodig zult hebben. Mijn ouders hebben hun huis bijna afgelost, maar ik raad ze niet aan om verder af te lossen.
Ik vind het interessant om te zien dat dit best contra-intuitief is en dat veel mensen het tegenovergestelde doen (inclusief ik). Het voelt prettiger om eerst af te gaan lossen, en zodra de schaapjes op het droge zijn mag er meer risico worden genomen. Maar volgens deze theorie moet het dus andersom.
Probeer de markt te timen.
Hoewel ik door veel mensen voor gek wordt verklaard, zit ik nog steeds in deze categorie. Ik weet dat markt timen geen goed idee is, omdat je vooral veel geld gaat verliezen door de tijd dat je geld niet in aandelen zit.
Bij mijn "balanceertaktiek" is dit probleem minder groot: als de beursen totaal overgewaardeerd zijn, zoals nu, dan los ik liever af. Mijn geld levert dan weliswaar minder op dan op de beurs, maar nog steeds 3%. Zodra de beurs in mekaar zakt en de beurs een meer realistische waarde heeft, dan stap ik over naar beleggen. Uitgaande van het vorige puntje zou het goed kunnen dat ik dan enkele jaren helemaal niets aflos en alleen maar geld naar de beurs breng.
De vraag is of ik een objectieve manier kan bedenken wanneer ik moet gaan overstappen op beleggen. Bij welke beursdip is het tijd om in te stappen?
maandag 10 februari 2020
Nog een keer rente afkopen?
Vorig jaar heb ik de rentevaste periode van mijn aflossingsvrije hypotheek (5.1%) afgekocht en de rente voor de komende 10 jaar vastgezet tegen 1.39%. Hierdoor kromp de rode "aflossingsvrijerentebalk" flink en zakte mijn totale lasten aanzienlijk:
Smaakt dit naar meer? Jazeker! Het ingelegde bedrag levert rond de 6-7% aan netto rente op. Als ik gewoon was gaan aflossen had het me een netto rente van 2.9% opgeleverd. Nu heb ik nog een annuitaire hypotheek over van 5.1%, voor 5 jaar vast, en 5.3% voor 10 jaar vast. De 5.3% rekening wil ik niet afkopen. Als ik binnen 10 jaar besluit om te verhuizen, dan is het afkopen van de rente niet gunstig. Ik vind het te riskant om 10 jaar vooruit te moeten kijken. De 5 jaar 5.1% is wel een serieuze kandidaat.
Maar dan komt er nog een ander "probleem" om de hoek kijken: op dit moment kan ik zowel de 5.1% als de 5.3% hypotheek aflossen, waarbij ik netto ongeveer 2.9% rendement heb. Ik mag 10% boetevrij aflossen, dus ik kan ongeveer 11000 per jaar aflossen. Als ik er eentje afkoop, dan halveert dit bedrag. Natuurlijk kan ik ook een hypotheek met een laag rentepercentage aflossen, maar dan was het afkopen van de rentevaste periode dus deels verspilde moeite. Met ander woorden: door de rente van nog een hypotheekdeel te verlagen, verlies ik "aflos-slagkracht".
En dit is wel iets om serieus rekening mee te houden. Mijn gescheiden ouders van 73 en 69 hebben allebei een koopwoning. Over 10 jaar zijn ze dus 83 en 79 en bestaat de kans dat ze niet meer allebei in leven zijn. Mocht zulke erfenis om de hoek komen, dan wil ik wel de mogelijkheid hebben om dit geld te kunnen gebruiken om af te lossen.
Ook weet ik niet wat de nabije toekomst gaat brengen op het gebied van relaties. Ik kan niet uitsluiten dat ik binnen 5 jaar opnieuw wil gaan samenwonen. Als we zouden besluiten om een ander huis te kopen, dan zouden we een nieuwe hypotheek kunnen afsluiten tegen een lager tarief, en dan zou de afkoopboete voor niets zijn geweest.
Ten slotte zag ik dat ik niet mag aflossen in hetzelfde jaar nadat ik een rente heb gewijzigd. Toen ik afgelopen december de rente had gewijzigd, stond bij elk hypotheek deel dat de boetevrije ruimte 0,- was geworden. Als ik de een stuk rente wil afkopen, dan wordt dat dus op het einde van het jaar. Ik kan me dus nog 10 maanden richten op aflossen of andere investeringen, daarna kan ik opnieuw heroverwegen om de rente af te kopen.
Heeft iemand ooit de boete betaald om lagere rente te krijgen?
zie ook:
rente afgekocht: flink lagere lasten
zondag 2 februari 2020
Financiele cijfers van 2019
We zitten al weer in februari 2020, hoog tijd om terug te blikken naar 2019. Hoewel we pas officieel in februari 2019 gescheiden zijn, beschouw ik 2019 als het eerste jaar dat ik deze toko in m'n eentje run. En dit jaar moest er natuurlijk nog wel wat financiele geldwolven betaald worden. Toch mag ik niet klagen.
Hypotheek.Afgelopen juni heb ik mijn ex uitgekocht. Hiervoor heb ik 6000,- extra hypotheek afgesloten. Maar aan het eind van het jaar heb ik al weer 2000,- afgelost, en de annuitaire hypotheken en spaarhypotheken hebben samen ook automatisch 3554,- afgelost. In totaal is de hypotheek dus 446,- groter geworden. Achteruitgang? Valt mee: de oude hypotheken waren 5.1%-5.3% en de nieuwe hypotheek is maar 2.14%. Bovendien heb ik van een stuk hypotheek de rentevaste periode opengebroken, waardoor de rente gezakt is naar 1,39%. De hypotheekrente is dus wel flink gezakt, en dat is een goede investering voor de toekomst.
Saving rate:
De saving rate ging de goede kant uit, totdat ik besloot om de hypotheekrente af te kopen. Dus hoewel ik afstrevende op een saving rate van 45% besloot ik toch om iets anders met het geld te doen. Desalniettemin was de saving rate ongeveer net zo hoog als in 2018. Niet slecht in een jaar dat duur was en dat ik grote investeringen heb gedaan.
Beleggen
In januari 2019 had ik nog 1200,- geinvesteerd in ETF's. Die heb ik in dezelfde maand verkocht, omdat ik wat extra buffer nodig had, en (toegegeven) omdat ik binnen niet afzienbare tijd een crisis verwachtte. Daarna gingen de koersen stijgen.... Spijt? Op dat moment was het een goede beslissing. En laten we niet te dramatisch doen, het ging immers om een klein bedrag.
Maar ondertussen heb ik wel aandelen gekocht bij het aandelenprogramma van mijn werk, omdat je een 10% bonus krijgt als je de aandelen een jaar in bezit houdt. En die aandelen hebben het dit jaar prima gedaan, waardoor mijn belegd vermogen (nu ruim 2000,-) ongeveer 8% winst heeft gemaakt.
Al met al ben ik zeer tevreden. Er zijn geen grote sprongen gemaakt in vermogen, maar ik ben in ieder geval niet achteruit gegaan. Maar het belangrijkste is dat ik veel investeringen heb gedaan die zich hopelijk gaan terugbetalen in de komende jaren.
maandag 13 januari 2020
Onderhoud verwarmingsketel
Afgelopen week gebeurde iets waar ik al een tijdje op had kunnen wachten: mijn cv ketel wilde het huis niet meer verwarmen. Warm water deed hij nog wel, maar een huis verwarmen met emmers warm water is niet echt een slim idee, luchtvochtigheid-technisch gezien. Gelukkig kon de monteur de dag erna het euvel snel verhelpen en heeft hij een paar dagen een onderhoudsbeurt gepleegd. Bovendien was het deze week behoorlijk mild, zodat de temperatuur van het huis niet onder de 13 graden is geweest.
Dit voorval is wel een mooie gelegenheid om mijn "cv ketel strategie" opnieuw onder de loep te nemen. Als je een eigen cv ketel hebt, dan heb je een paar onderhoudsopties:
In dit geval kies ik niet voor zelf repareren. Ik kan wel het water bijvullen en de afvoer schoonmaken, maar onderdelen vervangen laat ik aan een vakman over. Ik hoef dit te weinig te doen om te investeren in het leren omgaan met dure nieuwe onderdelen.
Dus heb ik gekozen voor de tweede optie. Ik wil zo min mogelijk aan bedrijven vast zitten, dus ga ik geen onderhoudscontract nemen. Ook kan je afvragen of een beurt elke twee jaar nodig is. Ik heb het aan een paar monteurs nagevraagd, en die zien er niet zo veel heil in. Het cv ketel is heel belangrijk, maar het is geen auto waar APK een must is: je remmen kunnen versleten zijn en nog veel meer. Het grootste risico bij een ketel is dat er iets kapot gaat en dat je dan in de kou zit.
En dat was dus deze week. Na 7 jaar als een zonnetje te hebben gebrand, gaf de driewegklep zich gewonnen. En eignelijk wat het maar goed ook, want het expansievat, ontstekingspen en ventilator bleken ook heel hard aan vervanging toe te zijn. Hopelijk kan ik er nu weer een slordige 7 jaar tegenaan.
Het enige risico wat ik wel heb afgedekt, is koolmonoxidevergiftiging. Hoewel het zeer onwaarschijnlijk is dat een HR ketel CO lekt, is een CO melder nooit een overbodige luxe. Jaarlijks sterven er in Nederland 10 tot 15 personen doordat ze overvallen worden door dit giftige gas. Een CO melder (niet te verwarren met een rookmelder) kost 15 euro ofzo, daar kan je geen risico voor gaan lopen.
Hoe onderhouden jullie de cv ketel?
Dit voorval is wel een mooie gelegenheid om mijn "cv ketel strategie" opnieuw onder de loep te nemen. Als je een eigen cv ketel hebt, dan heb je een paar onderhoudsopties:
- Je neemt een onderhoudscontract. Zulk contract kost pakweg 60,- tot 200,- per jaar, afhankelijk van hoeveel service je krijgt. Bij het minimale contract zit alleen een periodieke beurt elke twee jaar, onderdelen, voorrijkosten en storingen kunnen er bij inbegrepen zitten, maar dan betaal je dus meer. Voor een overzicht, zie consumentenbond.
- Je betaalt gewoon per keer dat er iets nodig is. Je hebt meer vrijheid, maar dus ook het risico dat het ooit duur kan worden.
- Je repareert alles zelf.
In dit geval kies ik niet voor zelf repareren. Ik kan wel het water bijvullen en de afvoer schoonmaken, maar onderdelen vervangen laat ik aan een vakman over. Ik hoef dit te weinig te doen om te investeren in het leren omgaan met dure nieuwe onderdelen.
Dus heb ik gekozen voor de tweede optie. Ik wil zo min mogelijk aan bedrijven vast zitten, dus ga ik geen onderhoudscontract nemen. Ook kan je afvragen of een beurt elke twee jaar nodig is. Ik heb het aan een paar monteurs nagevraagd, en die zien er niet zo veel heil in. Het cv ketel is heel belangrijk, maar het is geen auto waar APK een must is: je remmen kunnen versleten zijn en nog veel meer. Het grootste risico bij een ketel is dat er iets kapot gaat en dat je dan in de kou zit.
En dat was dus deze week. Na 7 jaar als een zonnetje te hebben gebrand, gaf de driewegklep zich gewonnen. En eignelijk wat het maar goed ook, want het expansievat, ontstekingspen en ventilator bleken ook heel hard aan vervanging toe te zijn. Hopelijk kan ik er nu weer een slordige 7 jaar tegenaan.
Het enige risico wat ik wel heb afgedekt, is koolmonoxidevergiftiging. Hoewel het zeer onwaarschijnlijk is dat een HR ketel CO lekt, is een CO melder nooit een overbodige luxe. Jaarlijks sterven er in Nederland 10 tot 15 personen doordat ze overvallen worden door dit giftige gas. Een CO melder (niet te verwarren met een rookmelder) kost 15 euro ofzo, daar kan je geen risico voor gaan lopen.
Hoe onderhouden jullie de cv ketel?
maandag 6 januari 2020
Eerste aflossing van het nieuwe jaar
De kruitdampen van het vuurwerk zijn nauwelijks opgetrokken, of ik heb weer een sloot geld overgemaakt aan de hypotheekverstrekker. Dankzij de dertiende maand was de buffer weer aangevuld en was er zelfs 2000,- over om af te lossen. Helaas liet de hypotheekverstrekker het niet meer toe om in 2019 af te lossen, dus dan doen we het nu maar.
De aflossing ging naar de annuitaire hypotheek van 5.3%, en de speldenprik op de grafiek is wederom verbluffend (de lichtgroene balk is dus een beetje kleiner geworden):
Nu kan je natuurlijk afvragen of het verstandig is om af te gaan lossen. Maar het afgelopen jaar heb ik een donatie van mijn ouders mogen ontvangen, en die verwachten eigenlijk dat ik dat geld gebruik om de hypotheek af te lossen. Dus ik voel me verplicht om minimaal die donatie aan aflossingen te besteden. Bovendien heeft Trump of Johnson ons nog steeds niet in een wereldwijde crisis gestort, dus ik blijf bij het investeren in iets dat pakweg 3% netto rente geeft zonder risico op waardevermindering.
zie ook:
het verloop van mijn hypotheekaflossing
maandag 30 december 2019
Goede doelen uitzoeken rond kerst
De feestdagen vind ik altijd een mooi moment om mijn "goededoelenportefeuille" onder de loupe te nemen. Ik heb al een "overeenkomst voor periodieke schenking" afgesloten bij de volgende stichtingen:
Maargoed, het einde van het jaar nadert, dus heb ik een nieuw goed doel gevonden. Het is wederom een lokaal goed doel, dit keer een stichting die een kasteel beheert. Omdat dit een cultureel goed doel is, is dit bedarg zelfs voor 125% aftrekbaar.
Mijn zoontje is tegenwoordig ook behoorlijk begaan met de wereld. Via youtube volgt hij veel vloggers die met de actie van teamtrees.org bezig waren: om voor het einde van het jaar 20 miljoen dollar bij elkaar te krijgen om 20 miljoen bomen te planten. Daarom heb ik hem, naast zijn gebruikelijke kado ook 10 bomen gedoneerd:
Hij is supertrots dat hij nu officieel bij TeamTrees hoort!
Vandaag las is dat ik me in goed gezelschap begeef: MrMoneyMustache heeft een ton gedoneerd aan goede doelen.
Prettige jaarwisseling en een gelukkig 2020!
- Oxfam Novib. Ik wil in ieder geval een goed doel steunen dat opkomt voor de derde wereld. Ik weet dat dit goede doel een paar jaar geleden in negatief daglicht is gekomen, maar dat is geen reden om de derde wereld in de kou te laten staan.
- een lokale stichting voor hoogbegaafd onderwijs. Toegegeven: dit goede doel is deels eigenbelang, omdat de school van mijn zoontje door deze stichting gefinancierd wordt.
Maargoed, het einde van het jaar nadert, dus heb ik een nieuw goed doel gevonden. Het is wederom een lokaal goed doel, dit keer een stichting die een kasteel beheert. Omdat dit een cultureel goed doel is, is dit bedarg zelfs voor 125% aftrekbaar.
Mijn zoontje is tegenwoordig ook behoorlijk begaan met de wereld. Via youtube volgt hij veel vloggers die met de actie van teamtrees.org bezig waren: om voor het einde van het jaar 20 miljoen dollar bij elkaar te krijgen om 20 miljoen bomen te planten. Daarom heb ik hem, naast zijn gebruikelijke kado ook 10 bomen gedoneerd:
Hij is supertrots dat hij nu officieel bij TeamTrees hoort!
Vandaag las is dat ik me in goed gezelschap begeef: MrMoneyMustache heeft een ton gedoneerd aan goede doelen.
Prettige jaarwisseling en een gelukkig 2020!
maandag 23 december 2019
Barebone 2019: resultaten
Het vorig jaar had ik bedacht om van 2019 een barebone jaar te maken: neem alle vaste lasten onder de loep en kijk wat de minimale niveau mogelijk is. Tijd om de balans op te maken!
Minder online:
Voorheen had ik, zoals de meeste mensen, een alles-in-een pakket bij een grote informatieaanbieder, en een telefoon abonnement. In juni heb ik mijn mobiel abonnement teruggezet naar het minimale. Bellen doe ik tegenwoordig nauwelijks, wie wel? Qua vaste lijn heb ik de telefoon eruit gegooid, en ook de televisiekabel. Ik heb nu een raspberrie pi (een computertje zo groot als een stok kaarten), en daarop draait Kodi met youtube. Eigenlijk kijken we vooral haardvuur. Ik ben nog aan het uitzoeken of ik ook uitzendinggemist kan kijken.
Resultaat:
Bij scheiden komt er ook bij dat alle verzekeringen weer onder de loep worden genomen. Ik heb de reisverzekering opgezegd, want ik ga zelden lang op reis. Ik bedenk gewoon per keer of een verzekering verstandig is. Daarnaast heb ik als ongehuwde weinig aan een ORV, omdat er niemand achter blijft als ik kom te overlijden. M'n zoontje gaat hier niet in z'n eentje wonen. Ten slotten had ik de optie om een WGA hiaatverzekering te nemen op mn werk. Niet gedaan dus.
Resultaat:
De enige structurele besparing die ik heb kunnen doen is de mediabox van de televisie uit te zetten. Later is het televisie abonnement helemaal verdwenen dus ook de mediabox.
Deze daling is natuurlijk niet alleen door mij veroorzaakt, maar ook doordat dit gezin is teruggelopen van drie personen naar anderhalf.
Minder verenigingen:
Ik heb al mijn abonnementen bekeken...en dat waren er al heel weinig. Ik was ergens slapend lid van, dat abonnement heb ik opgezegd. Resultaat:
Dingen verkocht:
Ook wilde ik kijken of ik nog rommel had die ik kon verkopen. In praktijk heb ik eigenlijk het meeste aan m'n ex gegeven. Het enige wat hier nog stond waar we blijkbaar niks mee konden waren wat kinderkadootjes die we waren vergeten om te geven. Een mooi "first world problem" dus.
Voor deze geldt hetzelfde als voor stroom: de auto werd eerst door 2 personen gebruikt, en nu door 1. Desalniettemin ben ik blij dat er nog steeds een dalende trend in de grafiek te zien is:
Eindresultaat:
Met kleine wijzigingen ben ik dus structureel 357,- gaan besparen. De besparing is waarschijnlijk nog hoger, maar het verschil in autogebruik en energieverbruik is niet echt eerlijk te vergelijken omdat dit huis voorheen door meer mensen bevolkt werd. Ik ben hier heel tevreden mee. Ik heb geen enkele consessie hoeven doen in luxe.
Nu ik bij het bare minimum ben aangekomen is het tijd om in 2020 te gaan richten op kwaliteit: hoe kan ik levenskwaliteit verhogen? Ik denk dat dit niet perse veel geld hoeft te kosten. Het gaat dan voornamelijk om meer tijd besteden aan hobbies, meer genieten van het moment, en bijvoorbeeld lekkerdere thee. M'n brein dus meer gebruiken om te genieten dan met getalletjes werken.
Minder online:
Voorheen had ik, zoals de meeste mensen, een alles-in-een pakket bij een grote informatieaanbieder, en een telefoon abonnement. In juni heb ik mijn mobiel abonnement teruggezet naar het minimale. Bellen doe ik tegenwoordig nauwelijks, wie wel? Qua vaste lijn heb ik de telefoon eruit gegooid, en ook de televisiekabel. Ik heb nu een raspberrie pi (een computertje zo groot als een stok kaarten), en daarop draait Kodi met youtube. Eigenlijk kijken we vooral haardvuur. Ik ben nog aan het uitzoeken of ik ook uitzendinggemist kan kijken.
Resultaat:
- Televisie abonnement opgezegd: 144,- p/j
- Nieuw mobiel en internet abonnement: 36,- p/j
Bij scheiden komt er ook bij dat alle verzekeringen weer onder de loep worden genomen. Ik heb de reisverzekering opgezegd, want ik ga zelden lang op reis. Ik bedenk gewoon per keer of een verzekering verstandig is. Daarnaast heb ik als ongehuwde weinig aan een ORV, omdat er niemand achter blijft als ik kom te overlijden. M'n zoontje gaat hier niet in z'n eentje wonen. Ten slotten had ik de optie om een WGA hiaatverzekering te nemen op mn werk. Niet gedaan dus.
Resultaat:
- Geen WGA hiaatverzekering meer: 48,- p/j
- Geen doorlopende reisverzekering: 100,- p/j
- Geen ORV meer: 106,- p/j
De enige structurele besparing die ik heb kunnen doen is de mediabox van de televisie uit te zetten. Later is het televisie abonnement helemaal verdwenen dus ook de mediabox.
- TV media box uit: 8,- p/j
Deze daling is natuurlijk niet alleen door mij veroorzaakt, maar ook doordat dit gezin is teruggelopen van drie personen naar anderhalf.
Minder verenigingen:
Ik heb al mijn abonnementen bekeken...en dat waren er al heel weinig. Ik was ergens slapend lid van, dat abonnement heb ik opgezegd. Resultaat:
- lidmaatschap opgezegd 15,- p/j
Dingen verkocht:
Ook wilde ik kijken of ik nog rommel had die ik kon verkopen. In praktijk heb ik eigenlijk het meeste aan m'n ex gegeven. Het enige wat hier nog stond waar we blijkbaar niks mee konden waren wat kinderkadootjes die we waren vergeten om te geven. Een mooi "first world problem" dus.
- kinderkadootjes: 15,-
Voor deze geldt hetzelfde als voor stroom: de auto werd eerst door 2 personen gebruikt, en nu door 1. Desalniettemin ben ik blij dat er nog steeds een dalende trend in de grafiek te zien is:
Eindresultaat:
Met kleine wijzigingen ben ik dus structureel 357,- gaan besparen. De besparing is waarschijnlijk nog hoger, maar het verschil in autogebruik en energieverbruik is niet echt eerlijk te vergelijken omdat dit huis voorheen door meer mensen bevolkt werd. Ik ben hier heel tevreden mee. Ik heb geen enkele consessie hoeven doen in luxe.
Nu ik bij het bare minimum ben aangekomen is het tijd om in 2020 te gaan richten op kwaliteit: hoe kan ik levenskwaliteit verhogen? Ik denk dat dit niet perse veel geld hoeft te kosten. Het gaat dan voornamelijk om meer tijd besteden aan hobbies, meer genieten van het moment, en bijvoorbeeld lekkerdere thee. M'n brein dus meer gebruiken om te genieten dan met getalletjes werken.
maandag 16 december 2019
Oh sedumplant, oh sedumplant...
Met kerst is het tijd om wat sfeer in en rond het huis te halen. Voorheen drapeerde m'n ex een hoop plastic zooi door het huis. Dat gaat vanaf nu natuurlijk anders.
Dus: voornamelijk natuurlijke sfeer. En daarvoor hebben we in Noord Europa en Noord Amerika toch een schitterende traditie: om te vieren dat het winter is en de dagen kort zijn, halen we een boom in huis die in de winter groen blijft. Maar wat wil de ironie? Na een paar weken met teweinig kluit bij de warme kachel te hebben gestaan, ligt er een hele berg naalden onder de boom. Met andere woorden: om de winter te vieren slopen we de enige boom die in de winter groen blijft.
Kan het beter dan die saaie spar? Natuurlijk: met de plant die winterhard, altijd groen en bovendien super klimaatbestendig is: sedum:
En de sedumplantjes die al binnenstaan verdienen natuurlijk ook wat extra sfeer:
Hoe kan ik het nog sfeervoller maken? Mijn televisie heeft al een tijdje geen abonnement meer. Wel kan ik DVD's kijken. Maar ondertussen heb ik nog een vorm van entertainment toegevoegd: op een raspberrie pie (een computertje zo groot als een stok kaarten) heb ik youtube gezet, waardoor we eindeloos veel entertainment gratis in huis halen. Maar ook sfeer, want youtube heeft tien-uurse filmpjes van haardvuur:
Voor buiten leek het me wel een keer een leuk idee om kerstkransen te maken. Ik heb wat takjes met rode besjes van mijn moeder kunnen krijgen, en in de voortuin heb ik nog een spar die lelijke uitschieters had. dus na wat snoeiwerk had ik bijna alle ingredienten voor een kerstkrans...behalve een ronde vorm. Ik weet dat je die ronde vormen voor bijna noppes bij de budgetwinkels kan halen, maar eigenlijk is het veel leuker om zelf iets te bedenken. Na wat rommelen in de garage vond ik het perfecte materiaal: stukken stroomkabel:
Met hulp van een beetje rood lint begint het al aardig op een krans te lijken:
Niet slecht gelukt al zeg ik het zelf.
En zo gaan wij een hele natuurlijke en authentieke kerst vieren!
Dus: voornamelijk natuurlijke sfeer. En daarvoor hebben we in Noord Europa en Noord Amerika toch een schitterende traditie: om te vieren dat het winter is en de dagen kort zijn, halen we een boom in huis die in de winter groen blijft. Maar wat wil de ironie? Na een paar weken met teweinig kluit bij de warme kachel te hebben gestaan, ligt er een hele berg naalden onder de boom. Met andere woorden: om de winter te vieren slopen we de enige boom die in de winter groen blijft.
Kan het beter dan die saaie spar? Natuurlijk: met de plant die winterhard, altijd groen en bovendien super klimaatbestendig is: sedum:
En de sedumplantjes die al binnenstaan verdienen natuurlijk ook wat extra sfeer:
Hoe kan ik het nog sfeervoller maken? Mijn televisie heeft al een tijdje geen abonnement meer. Wel kan ik DVD's kijken. Maar ondertussen heb ik nog een vorm van entertainment toegevoegd: op een raspberrie pie (een computertje zo groot als een stok kaarten) heb ik youtube gezet, waardoor we eindeloos veel entertainment gratis in huis halen. Maar ook sfeer, want youtube heeft tien-uurse filmpjes van haardvuur:
Voor buiten leek het me wel een keer een leuk idee om kerstkransen te maken. Ik heb wat takjes met rode besjes van mijn moeder kunnen krijgen, en in de voortuin heb ik nog een spar die lelijke uitschieters had. dus na wat snoeiwerk had ik bijna alle ingredienten voor een kerstkrans...behalve een ronde vorm. Ik weet dat je die ronde vormen voor bijna noppes bij de budgetwinkels kan halen, maar eigenlijk is het veel leuker om zelf iets te bedenken. Na wat rommelen in de garage vond ik het perfecte materiaal: stukken stroomkabel:
Met hulp van een beetje rood lint begint het al aardig op een krans te lijken:
Niet slecht gelukt al zeg ik het zelf.
Mijn zoontje had er ook eentje gemaakt, maar die vond ik beter passen bij zijn slaapkamerdeur:
En zo gaan wij een hele natuurlijke en authentieke kerst vieren!
maandag 9 december 2019
Mijn grafiekjes vinden renteboete betalen een slecht idee
Een paar weken geleden heb ik een nieuwe rentevaste periode gekozen voor m'n aflossingsvrije hypotheek. Maar omdat de rente nog 5 jaar vaststond moest ik een boete betalen, die ik als het goed is ruimschoots terugverdien.
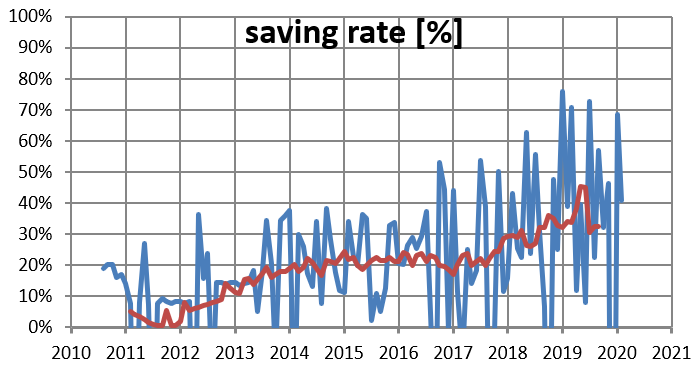
Het zag er erg mooi uit op mijn hypotheekgrafiek, maar mijn andere grafieken zien er minder rooskleurig uit. Neem de saving rate. Een stuk hypotheek aflossen maakt niets uit voor dit getal: het enige wat er gebeurt is dat er geld en hypotheek tegen elkaar worden weggestreept. Maar bij boeterente betalen is het een ander verhaal. In de toekomst zal dit een besparing zijn, maar voor nu is er geld verdwenen zonder dat er iets voor terug is gekomen. Gevolg: een lijn omlaag:
(blauw is maandelijkse saving rate, rood is het jaarlijkse voortschrijdende gemiddelde)
Eehm...de lijn schiet buiten de grenzen van de grafiek, laten we wat gaan uitzoomen:
Ik heb blijkbaar een record verbroken met een saving rate van -139,3%! Ik heb deze maand dus bijna twee en een half maandsalaris uitgegeven. En dan maakte ik nota bene mijn ex uit voor geldverkwister...
Mijn jaarlijkse gemiddelde zakt van 45% naar 30%. Zonder deze aktie zou ik een Badass Savers Silver zijn geweest...Anyway, het is allemaal voor een goed doel, als het goed is heb ik dankzij deze investering de komende 5 jaar structureel een paar procentjes saving rate extra.
Dan de buffer. De bufer druk ik uit als "hoeveelheid reserve" / "maandelijkse uitgave". Zo kan ik zien hoelang ik nog kan teren op mijn buffer. Overigens tel ik alleen mijn spaargeld, niet mijn lopende rekening. Normaal probeer ik minimaal 3 maanden reserve te hebben. Enfin, dat lukte aardig, tot deze maand:
Ik wilde deze boeterente dit jaar nog betalen, want in 2019 is de inkomstenbelasting wat hoger dan in 2020. Op deze manier ontvang ik meer hypotheekrente over deze boete. Het gevolg is dus dat ik nu een beetje op zwart zaad zit. Ik moet het met een paar honderd euro uit zien te zingen tot aan 15 december, als de hypotheekrente op mijn rekening wordt gezet. Ik heb het aan mijn ouders uitgelegd, en zij zouden het geen probleem vinden om even te moeten bijspringen. Over 2 weken ontvang ik mijn twaafde en dertiende maand, dus kan code rood weer ingetrokken worden. Het is een situatie waar ik geen gewoonte van wil maken.
zie ook:
Mijn plan dat 6,79% rente oplevert
Boeterente betaald: nu flink lagere lasten
maandag 25 november 2019
Boeterente betaald: nu flink lagere lasten
Een paar weken geleden heb ik besloten om de rentevaste periode van de aflossingvrije hypotheek af te kopen. Het kost me bijna 9000,-, maar nu ga ik van 5.1% naar 1.39% rente. Bovendien is deze boete aftrekbaar, dus krijg ik het volgend jaar bijna de helft van dit bedrag terug.
Voor de hypotheekrente heeft het dus een flink gevolg. Er beginnen zoveel sprongen in de grafiek te komen dat hij nauwelijks leesbaar was, dus heb ik de boel omgezet naar een stacked barchart:
De verandering is omcirkeld: de rente van de aflossingsvrije hypotheek (in rood) is ongeveer driekwart kleiner geworden. Pakweg 40% van deze besparing gaat naar de belasting omdat ik nu minder hypotheekrenteaftrek krijg. De rest is voor mijn portemonnee. Door deze actie zijn de stijgende hypotheekkosten van na de scheiding ruimschoots teniet gedaan.
De nieuwe rente staat nu voor 10 jaar vast. De aflossingsvrije hypotheek is voor mij een vast gegeven voor de komende jaren. Voor de rest zal ik me vooral op de annuitaire hypotheken richten. Daar is nog genoeg werk aan de winkel.
Zie ook:
mijn plan dat 6.79% rente oplevert
mijn hypotheekverloop
maandag 18 november 2019
Oude schoolspullen bekijken: ik ben altijd een minimalist geweest
Bij het opruimen van de zolder kwam ik ook spullen tegen van de middelbare school. Zo vond ik oude schriften, vermeldingen van mij in de schoolkrant en werkstukjes van tekenen. Ik was hier niet zo verrast van, totdat ik op mijn cijferlijsten stuitte. Dit zijn kleine dubbelgevouwen kaartjes die de school elk trimester uitdeelde en waarin je al je punten kon noteren. De punten herinnerde ik me nog prima, dat was het probleem niet. Nee, wat schept mijn verbazing? Elk jaar knipte ik meer "nutteloze" ruimte van dit lijstje af:
Terwijl mijn klasgenoten deze boekjes opvrolijkten met namen van Take That en Metallica (uit die tijd stam ik dus), was ik dus bezig om mijn schooltas zo licht mogelijk te maken door de tas te ontdoen van alle nutteloosheid. Tot in het extreme dus. Het bewust kiezen van een kleine cijferlijst was immers geen kostenbesparing: ik kreeg deze lijsten immers van school. Het was ook geen papierbesparing, want het papier was immers als gedrukt.
Over besparingen die ik in schooltijd wel deed: ik kocht nooit een hippe agenda en vrolijk kaftpapier, maar ik haalde een gratis agendaatje bij de bank om de hoek en kafte mijn boeken in met reclameblaadjes. Het was niet zozeer dat ik er geen geld aan wilde besteden: ik had gewoon geen behoefte aan die zogenaamde hippe schoolspullen. Bovendien zijn reclameblaadjes veel steviger dan kaftpapier. Ook interesseerde het me niet wat andere er van vonden. Het fijne was dat niemand raar opkeek: ze wisten allemaal dat ik eigenzinnig was, en iedereen respecteerde elkaars eigenschappen. Er werd gelukkig heel weinig gepest.
Waarom was is zo flabberghasted? Ik weet dat ik af en toe best gierig kan zijn. Maar blijkbaar is dat niet het enige. Ik heb altijd al de behoefte gehad om opsmuk uit mijn leven te verbannen en bij de basis te blijven. Ik merk ook dat ik het helemaal niet erg vind om ergens geld aan uit te geven, maar ook heel vaak vind ik het gewoon niet nodig. Onlangs heb ik weer een "nieuwe" fiets gekocht op marktplaats. Voor zulke dingen zoek ik vaak tweedehands omdat:
1) ik in een winkel niet kan kiezen, want er is teveel keuze
2) ik bang ben dat nieuwe dingen kapot/gestolen/beschadigd raken.
3) ik voorstander ben van de kringloopmaatschappij.
Minimalisme is geen gierigheid, minimalisme is het minimaliseren van zorgen en keuzestress.
(links is het 1ste jaar, rechts het derde. de bedoeling is dat je de cijfers niet gaat lezen..)
Terwijl mijn klasgenoten deze boekjes opvrolijkten met namen van Take That en Metallica (uit die tijd stam ik dus), was ik dus bezig om mijn schooltas zo licht mogelijk te maken door de tas te ontdoen van alle nutteloosheid. Tot in het extreme dus. Het bewust kiezen van een kleine cijferlijst was immers geen kostenbesparing: ik kreeg deze lijsten immers van school. Het was ook geen papierbesparing, want het papier was immers als gedrukt.
Over besparingen die ik in schooltijd wel deed: ik kocht nooit een hippe agenda en vrolijk kaftpapier, maar ik haalde een gratis agendaatje bij de bank om de hoek en kafte mijn boeken in met reclameblaadjes. Het was niet zozeer dat ik er geen geld aan wilde besteden: ik had gewoon geen behoefte aan die zogenaamde hippe schoolspullen. Bovendien zijn reclameblaadjes veel steviger dan kaftpapier. Ook interesseerde het me niet wat andere er van vonden. Het fijne was dat niemand raar opkeek: ze wisten allemaal dat ik eigenzinnig was, en iedereen respecteerde elkaars eigenschappen. Er werd gelukkig heel weinig gepest.
Waarom was is zo flabberghasted? Ik weet dat ik af en toe best gierig kan zijn. Maar blijkbaar is dat niet het enige. Ik heb altijd al de behoefte gehad om opsmuk uit mijn leven te verbannen en bij de basis te blijven. Ik merk ook dat ik het helemaal niet erg vind om ergens geld aan uit te geven, maar ook heel vaak vind ik het gewoon niet nodig. Onlangs heb ik weer een "nieuwe" fiets gekocht op marktplaats. Voor zulke dingen zoek ik vaak tweedehands omdat:
1) ik in een winkel niet kan kiezen, want er is teveel keuze
2) ik bang ben dat nieuwe dingen kapot/gestolen/beschadigd raken.
3) ik voorstander ben van de kringloopmaatschappij.
Minimalisme is geen gierigheid, minimalisme is het minimaliseren van zorgen en keuzestress.
maandag 11 november 2019
Hoe de politiek minimalisme langzaam omarmt
CO2, NH3, NOx... de mensheid maakt het niet gemakkelijk voor het milieu. Veel mensen maken zich hier zorgen om. Maar een hele grote groep ziet het andersom: het milieuw maakt het niet gemakkelijk voor de mensheid: hoe meer het milieu onze leven belemmerd, hoe meer mensen hun kop in het zand steken en niet willen geloven dat ons milieu het steeds lastiger heeft.
Zoals je verwacht hoor ik bij de eerste groep. Ik ben geen Greta Thunberg die zijn hele leven aan demonstreren wijdt, maar ik probeer m'n leven wel zo in te richten dat mijn foodprint zo klein mogleijk is, zonder aan levenskwaliteit in te hoeven boeten.
Daarom neem ik zoveel mogelijk de fiets, en als ik de auto neem, dan rij ik niet harder dan 100km/u. Een paar jaar geleden heb ik al laten zien dat langzamer rijden geld bespaart, maar ook minder verkeersslachtoffers, CO2 uitstoot en files. Als deze argumenten waren blijkbaar niet genoeg voor de VVD alias de vroempartij. Maar nu komt er nog een extra voordeel bij: minder stikstofuitstoot. En aangezien nu de hele Nederlandse economie vast begint te lopen door stikstof gaat de VVD waarschijnlijk overstag. En zij zijn niet de enige. D66 wil zelfs een stapje verder gaan door alle snelwegen maximaal 90km/u te maken, zie hier.
Dit past bij een pragmatische partij die zijn wetenschappelijk bureau op orde heeft. 90 km/u is inderdaad de snelheid die de beste doorstroming geeft, en waarbij de meeste auto's het zuinigste lopen.
Ook bij longartsen, omwonenden en Veilig Verkeer Nederland gaan de vlaggen uit als de maximum snelheid wordt verlaagd. Zie hier een NOS reportage.
Minimalisme, opgelegd door de Raad van State. Half Nederland mokt, maar over een paar jaar weten we niet beter.
Zie ook:
wat levert langzamer rijden op de snelweg op?
100km/u levert meer op dan alleen geld
maandag 4 november 2019
Dit is waarom je nog steeds heel blij moet zijn met je spaarhypotheek
De spaarhypotheek is tegenwoordig geen populair onderwerp meer, want het produkt wordt al 5 jaar niet meer aan de man gebracht. Maar voor de mensen die een spaarhypotheek hebben, is het onderwerp hotter dan ooit. Ik krijg veel vragen van mensen waarvan de rentevaste periode van de spaarhypotheek afloopt, en dat de premie ineens flink omhoog gaat. Kan je dan maar beter de hele spaarhypotheek afkopen? Of is hij rendabeler dan je denkt?
Voor wie de spaarhypotheek niet kent: het idee is dat je de hypotheek de hele looptijd laat staan, maar dat je op een gesloten spaarrekening geld spaart, zodat je na 30 jaar de hele hypotheek ineens kan aflossen. De grap in deze constructie zat dat je 30 jaar lang maximaal hypotheekrente kreeg, maar de volle mep rente opbouwde op het gespaard bedrag. Ter vergelijking: bij een annuitaire of linaire hypotheek is het begin van de looptijd redelijk hetzelfde, maar na het einde ontvang je nauwelijks nog hypotheekrenteaftrek, omdat de hypotheek flink is afgenomen.
Bij de spaarhypotheek komt het zoet na het zuur: op het einde van de looptijd is er al veel geld opgebouwd, waar je het volle rendement op krijgt. Zo kan er zelfs een situatie ontstaan waarbij de spaarpot sneller stijgt dan je totale hypotheekkosten. Je bent dan aan het rentenieren op je hypotheek!
Om te kijken hoe rendabel je spaarhypotheek op dit moment is, heb ik het volgende voorbeeld van mijn eigen spaarhypotheek. Die is op dit moment 67.000,- groot, en staat nog 10 jaar en 10 maanden vast op 5.3%. Voor de huidige maatstaven is dat een enorm rentepercentage, maar schijn bedriegt. Ik betaal netto slechts 171,63 aan rente.
Aan de andere kant heb ik een spaarpot van rond de 32500,-. Deze pot levert elke maand 143,56 aan rente op! Dus eigenlijk betaal ik netto maar 28,07 per maand.
Als ik dit vertaal naar een "gewone" hypotheek, dan heb ik eigenlijk slechts 67000-32500=34500,- uitstaan, en dat kost me maandelijks 28,07. Dat is omgerekend 0,98%. Een lening van 0,98% is bijna gratis. Het is dus niet gunstig om deze spaarhypotheek af te kopen. Als ik geld over heb kan ik dit beter in andere hypotheken investeren.
En het wordt nog leuker: deze spaarpot groeit maar door, dus de netto kosten van m'n spaarhypotheek worden steeds kleiner. Over twee en een half jaar kost de spaarhypotheek helemaal niets meer. Gratis geld lenen! En daarna wordt het zelfs negatieve rente. Daar kan geen lening aan tippen!
Ja, maar wat als de rente veel lager wordt vastgezet?
Als de rente zakt, dan rendeert je spaarpot slechter, dus zal de maandelijkse inleg omhooggaan. Maar van de andere kant ga je minder hypotheekrente betalen. Als mijn rente nu zou wijzigen naar 2.5%, dan zou mijn netto rente zelfs zakken naar 0.46%
Ik heb nog een peperdure ORV, die gooit roet in het eten
Ja, ORV's hebben niet meer veel zin als je hard aan het aflossen bent. Vak ben je verplicht om een ORV te nemen, maar vaak kan je wel het verzekerd bedrag wijzigen. Ik heb het verzekerde bedrag zo laag gezet, dat de premie nihil is.
En de eigenwoningforfait dan?
De Eigenwoningforfait is een vast bedrag dat je betaalt op basis van de WOZ waarde. Dankzij wet Hillen hoe je die niet meer te betalen als je huis (bijna) afgelost is. Het ding is dat ik meer hypotheken heb dan alleen een spaarhypotheek. Als ik de spaarhypotheek nu zou aflossen, dan zou ik nog steeds eigenwoningforfait moeten betalen. Dus hoef ik die niet mee te nemen in deze berekening.
Wet Hillen gaat de komende tijd langzaam afgebouwd worden. Over 30 jaar ofzo zal iedereen EWF moeten betalen, of hij een hypotheek heeft of niet. Dan maakt het dus helemaal niet meer uit.
Een hoop berekeningen, kan ik het ook zelf proberen?
Zelfs proberen met jouw spaarhypotheek? Probeer zelf hier:
De berekening die ik nu geef is een momentopname: hoe rendabel is de spaarhypotheek op dit moment. Eigenlijk is het beter om te kijken wat de spaarhypotheek gemiddeld in zijn resterende tijd kost of oplevert. Daar ga ik binnenkort eens naar kijken.
maandag 28 oktober 2019
Welke beleggingen heb ik nu precies?
Ik doe vaak vaag over mijn exacte investeringen, dus het wordt eens tijd om een overzicht te geven:
Crowdfunding:
Een paar jaar geleden heb ik 600,- geinvesteerd in crowdfunding. Maar ik ga er niet mee door: de verhouding tussen winst en risico is niet goed. 5% rendement staat niet in verhouding tot de continue angst dat een bedrijf failliet gaat. Over een stuk of 5 jaar is hopelijk al het geld weer terug, en dan stop ik hiermee. Tot die tijd laat ik de boel dus gewoon doorsudderen.
Aandelen/ETF:
Een jaar ofzo geleden heb ik een paar voorzichtige stapjes in ETF's gedaan, Een half jaar geleden heb ik alle ETF's de deur uitgedaan. Dat was toen ruim 1000,-. Ik werd zenuwachtig van de koersen en ik kon wel een grotere buffer gebruiken ivm het kopen van mijn huis. Daarna is de koers nog een aardig stukje doorgestegen, maar ik ben achteraf best blij dat ik ze heb weggedaan. Ik heb nu een duidelijk mikpunt wanneer ik weer ga kopen: de ETF's moeten in ieder geval lager staan dan toen.
Ik heb destijds ook een paar aandelen gekocht. Dat was gewoon om te kijken hoe dat werkte. Ik heb deze niet verkocht omdat ik niet zinloos transactiekosten wil betalen. Bij ETF's heb ik dat probleem niet bij DeGiro.
Aandelen van werk:
Mijn werk heeft een constructie waarbij je een percentage van je loon kunt inzetten om aandelen te kopen. Als je deze aandelen minimaal een jaar in bezit houdt, ontvang je netto ongeveer 5% bovenop de dividend en koerswijzigingen. De kans is dus best groot dat ik hiermee meer verdien dan gemiddelde beleggingen. Op dit moment laat ik 5% van mijn salaris omzetten. Ik moet hier binnenkort eens over na gaan denken wat ik hier precies me wil gaan doen.
Beleggen bij ASN.
ASN heeft net als bijna alle banken eenvoudige fondsen om mee te beleggen. Deze fondsen zijn actief beheerd, dus je moet beseffen dat je indirect betaalt voor de beheerskosten. Het rendement is dus lager dan direct beleggen.
De fondsen van ASN zijn groene fondsen. Dit hoeft niet perse minder op te leveren, het enige verschil is dat ze kiezen voor bepaalde bedrijven en branches.
Waarom ik hier ben gaan beleggen? Om 1 simpele reden: er was een actie, als je een beleggingsrekening opende en minimaal 3 maanden lang 20,- euro belegde, dan krijg je een bonus van 20,-. Dus heb ik meteen wat geld op die rekening gezet. 50,- om precies te zijn. En warempel, het maakt wat winst op dit moment. Maar beheerd beleggen is niks voor mij, dus zodra de bonus binnen is, trek ik mijn keutel terug.
Om een lang verhaal kort te maken: elke maand beleg ik alleen in aandelen van mijn werk, omdat ze extra rendement opleveren. Alle andere dingen zijn op dit moment "sterfhuisconstructies": ik laat ze gewoon doorsudderen, en hoe eerder ik er af kan komen, hoe beter. Zodra een flinke crisis begint ga ik echt beginnen met beleggen.
Ik voel me een beetje zo'n generaal bij een middeleeuwse veldslag. Mijn leger (geld) staat te popelen om aan te vallen, maar ik moet ze in bedwang houden: de vijand (de beurs) moet eerst zijn pijlen afschieten en wij moeten even verdedigen. Als het juiste moment daar is, net als de vijand zijn zwakke plek toont, roep ik heel hard "ten aanval!" waarop mijn soldaten schreeuwend op de vijand afrennen.
En als die vijand het komende tijd geen pijlen afschiet? Dan kies ik voor plan B, namelijk de rentevaste periode van de hypotheek afkopen. Ik wacht nog een paar weken...
maandag 21 oktober 2019
De herfsttuin, met complimenten van Gaia
De herfst is niet mijn favourite seizoen, want dan moet ik ineens lichten op mijn racefiets gaan monteren en de tuin begint er troosteloos uit te zien. Toch heeft de herfst ook wel mooie kanten.
Als eerste is de herfst natuurlijk een oogstmaand. De druiven in mijn achtertuin deden het uitstekend dit jaar, en ook de appels en pruimen in de moestuin waren overvloedig. De kelder staat ondertussen vol met geconserveerde moes, jam en sap. De appels kan ik nog een tijdje van blijven eten.
Om mijn druivenstruik doe ik altijd een net, zodat de vogels niet alles wegpikken. Helaas had ik het net niet goed dicht gemaakt, en is er een merel en een mees in gestikt... Ik voelde me er behoorlijk schuldig over. Ik heb liever niet dat de vogels al mijn druiven opeten, maar ze hoeven hun instinctieve daad niet met de dood te bekopen.
Daarom heb ik het net meteen weggehaald. Na het oogsten heb ik express wat trossen laten hangen. Een paar weken lang zag ik meerdere vogels zich een delirium eten aan druiven. Dus bij deze hoop ik dat ik genoeg boetedoening heb gedaan.
De herfst is ook de tijd dat de insekten op winterslaap gaan. Dus voor het eerst kan ik zien of mijn insektenhotel in de smaak valt. het leuke is dat mijn zoontje op school ook een insektenhotel heeft gemaakt:
Het mooie van dit hotel is dat het drie soorten beestjes bedient: vliegende insekten die een holletje zoeken, kruipende insekten, zoals pissebedden, kunnen hun intrek nemen bij de dennenappels bedenen. En ten slotte zijn er de dagjestoeristen die alleen voor een maaltijd komen: vogels komen door de dennenappels zoeken naar eten....de borige categorie aan bezoekers dus. Elke ochtend liggen er een paar dennenappels naast het hotel. Ik beschouw het als compliment aan de kok.
En dan de voortuin: daar probeer ik al een tijdje een biotoop te maken voor insekten en sedum. Dit jaar is er een nieuwe categorie bijgekomen: schimmels!
Ik heb begrepen dat paddestoelen alleen gedijen als de grond zuiver is van verontreinigingen. Wederom een mooi compliment dus.
Als laatste heb ik nog iets nieuws geplant. De laatste tijd is er veel discussie over CO2 uitstoot en stikstofuitstoot. Terwijl veel politieke partijen dit louter als last zien, kwamen Groenlinks en SP met een mooi positief plan: plant 17 miljoen nieuwe bomen in nederland. Voor elke inwoner 1 dus. Op deze manier wordt Nederland schoner en mooier zonder dat het veel kost.
Maar een beter milieu begint bij jezelf, dus heb ik besloten om mijn boom alvast in de tuin te planten. Vorige week heb ik in de tuin van een vriend van me geholpen, en daar stonden een hoop esdoornstekjes. Nu staat er dus eentje in m'n voortuin.
Ik vind dit een leuke manier van planten verzamelen. Ik wil tegenwoordig namelijk zo min mogelijk planten kopen. Niet alleen omdat dit goedkoper is, maar dit is een stuk persoonlijker. Ik denk niet dat ik nog ooit hier weg kan...
maandag 14 oktober 2019
Mijn plan dat 6,79% rente oplevert
Twee weken geleden vertelde ik dat ik even niet meer ga aflossen, maar dat ik geld ga opsparen voor het geval dat binnenkort de beurs keldert. Maar wat als de beurs niet keldert? Dan overweeg ik een backup plan dat voor mij 6,79% rente oplevert. En dat backupplan bestaat uit... de rentevaste periode openbreken.
Hoe werkt het?
Negen jaar geleden stond de hypotheekrente historisch laag, namelijk 5.1% voor 15 jaar vast. Nu vinden we het belachelijk hoog, maar voor die tijd was het dus historisch laag. Niemand kon toen zeer weten dat de rente nog verder zou zakken. De meeste hypotheekboeren bieden aan om de rente af te kopen, zodat je erna een nieuwe lage rente hebt. Helaas zijn hypotheekverstrekkers geen liefdadigheidsinstellingen en willen ze een compensatie zien voor hun misgelopen winst.
Wat levert het me in mijn geval op?
Ik heb een aflossingsvrije hypotheek van 50.000,- tegen 5.1% die nog 5 jaar en 10 maanden vaststaat. De boete om dit af te kopen is...
hou je vast...
8915,-
Maar dan kan ik de rente voor 10 jaar vastzetten tegen 1.39%. Ik kan 'm ook langer vastzetten, maar dan betaal ik meer. En ik weet nog niet wat de situatie over 10 jaar is. Misschien is de rente dan nog steeds heel laag, of heb ik al genoeg gespaard om de hele boel ineens af te lossen. Dus 10 jaar is prima voor mij. En wat levert dat voor me op? Zie het overzicht hieronder:
Elke maand ga ik 154.58 bruto op mijn hypotheekrente besparen. In 4 jaar en bijna 10 maanden heb ik de investering terugverdiend, waarna ik winst ga maken. 1905,83 in mijn geval. De return on investment is ruim 21%! Maar dat is niet direct te vergelijken met rentepercentages. Ik ben het geld namelijk bijna 5 jaar kwijt. Bovendien neemt het bedrag dat ik uit heb staan steeds af. Om het toch eerlijk te vergelijken heb ik het volgende gedaan:
"Stel ik zou 8915,- op de bank zetten, elke maand 154.38 opnemen, en na 5 jaar en 10 maanden is de rekening precies leeg. Hoeveel rente had deze bank me moeten geven om ervoor te zorgen dat ik precies genoeg geld op de rekening zou hebben?"
Op deze manier reken je de interne opbrengstvoet of "rente die je eerlijk met je hypotheek kunt vergelijken". Voor meer info, zie hier.
Om het nog iets ingewikkelder te maken kan je rekenen met een nominale rente of effectieve rente. Voor meer informatie hierover, zie hier
Aangezien de hypotheekpolis meestal de nominale rente vermeldt, lijkt het me nu eerlijk om naar de nominale rente te kijken. 6,79% dus, niet slecht!
bruto of netto?
Het verhaal is nog iets ingewikkelder, want er is natuurlijk ook nog hypotheekrenteaftrek (HRA). Een gemiddelde burger krijgt pakweg 42% van zijn hypotheekrente terug via de belasting. Zie ik de besparing op de rente dan te rooskleurig in? Valt mee, het is namelijk zo dat de belastingdienst de boete beschouwd als vooruitbetaalde rente. Over deze boete krijg je dus ook HRA. Onder de streep maakt het voor de winstverwachting niets uit.
Echt niets?
Ja, toch iets. Ons belastingstelsel is namelijk onderhevig aan wat wijzigingen. De traditionele "42%" klopt al een tijdje niet meer. Een middeninkomen betaalt in 2019 slechts 38,1% loonheffing. Maar omdat de algemene heffingskorting wordt afgebouwd, betaal je stiekem toch iets meer, namelijk 5,147%, zodat je op het mooie ronde getal (ahum) komt van 43,247%.
Voor meer uitleg over afbouw van heffingskorting, zie hier. Voor de schijventarieven, zie wikipedia
Maar wat is er nu aan de hand? In 2020 zal het tarief ongeveer 0.8% omlaag gaan. Dat is leuk voor de burger, maar veel mensen beseffen niet dat dit automatisch betekent dat je ook minder HRA ontvangt. En hier komt de truuk: als je in 2019 de boete betaald, krijg je over dat bedrag nog de oude, hogere HRA, dus wordt je winst nog een tandje hoger. Ik durf hier geen nauwkeurige uitspraken over te doen, maar de winst zou zomaar ene half procentje hoger uit kunnen vallen.
Fantastisch! Doen dan maar?
Dit idee klinkt fantastisch, maar er is natuurlijk een addertje onder het gras. Als ik de komende jaren als een idioot ga aflossen op mijn aflossingsvrije hypotheek, dan gaat de rente omlaag, en dan is de effectieve winst van deze actie minder. Gelukkig heb ik keuze uit genoeg hypotheken om af te lossen:-).
Het grotere probleem ligt in de toekomst. Met dit plan moet ik nu flink investeren, en hopen dat de komende bijna 6 jaar winst binnendruppelt. Mocht ik voor die tijd op m'n heupen krijgen om te verhuizen, dan is het hele plan voor niets geweest. Met verhuizen mag je sowieso boetevrij overstappen.En het blijft altijd moeilijk om in de toekomst te kijken.
Wil je zelf weten hoe winstgevend het kan zijn om de rente te wijzigen, zie hier
De nieuwe rente en de boete kan je opvragen bij je hypotheekverstrekker. Mocht je deze informatie niet hebben, dan kan je de tool je boete proberen te schatten. Zet dan het vinkje "geen idee, geef me en schatting van de boete" aan.
Heeft er iemand ervaring met de rentevaste periode openbreken?
Zie ook:
interne opbrengstvoet
nominale rente vs effectieve rente
van 4 naar 2 schijven? we hebben er nu al 8!
mijn hypotheek
maandag 7 oktober 2019
Kleine huisverbeteringen
Nu mijn huis langzaamaan leger, overzichtelijker en bewoonbaarder wordt, komen er steeds meer kleinere dingen aan bod om te verbeteren. Een voorbeeld hiervan is de televisie op mijn slaapkamer.
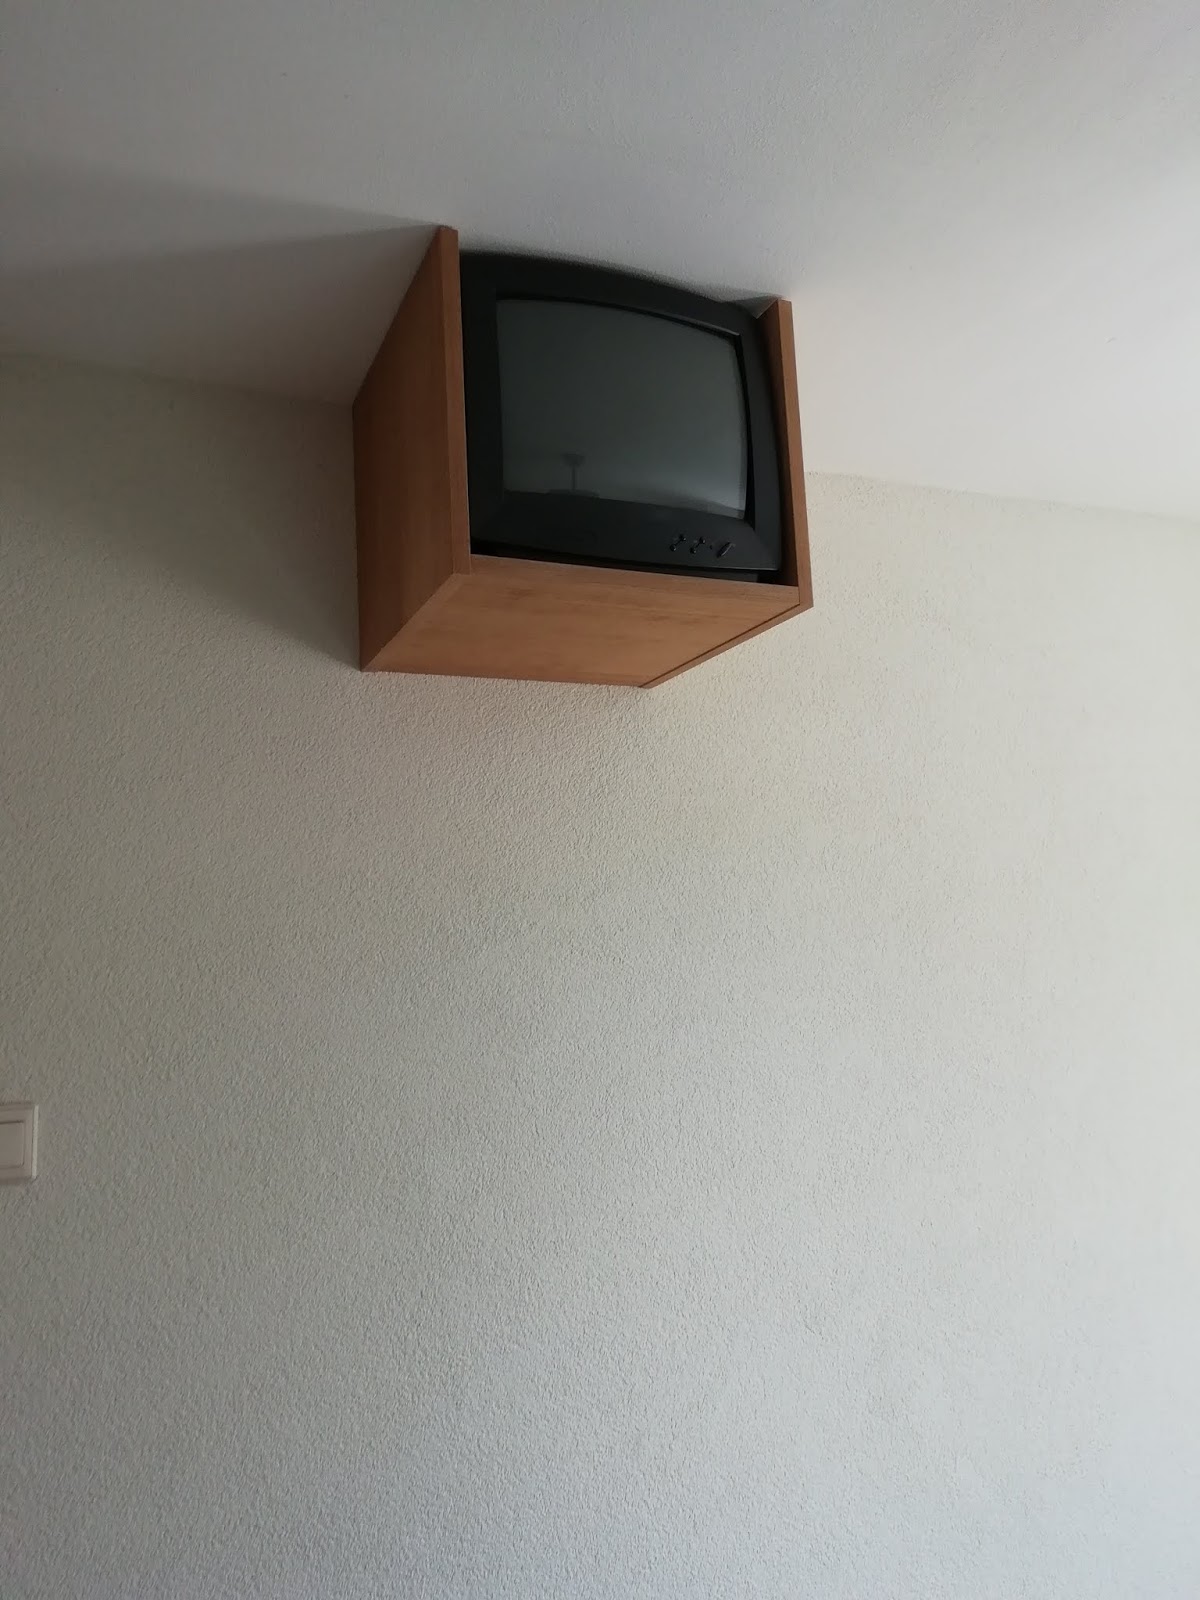
Toen we dit huis 9 jaar geleden kochten zat er een televisie ingebouwd tegen het plafond. Persoonlijk ben ik nooit een fan geweest van televisies, laat staan eentje op de slaapkamer, maar dit ding vond ik wel heel onzinnig: het scherm is veel te klein om op die afstand te kunnen zien.
We hebben de televisie al die tijd nooit aangehad. Als we iets in bed kijken dan was het laptop op schoot. Toen ik een paar jaar geleden een wand op zolder maken ging maken, kwam ik de televisiekabel tegen op de plek waar de wand moest komen. Ik heb de kabel toen doodleuk doorgeknipt. De televisie heb ik nooit durven weg te halen, omdat ik bang was dat het een lelijke plek zou achterlaten.
Maar na een tijdje kreeg ik weer last van een familiekwaal. Die kwaal is dat alle mannen in mijn familie niet stil kunnen zitten en om de zoveel tijd iets aan het huis moeten veranderen. Dus moest de televisie er aan geloven.
Dus: hoppa! weg met dat lelijke ding! Van het hout kan ik vast nog wel een keer een bijzetkrukje maken ofzo. Daarna kwam er plsatische chirurgie aan te pas: hoe krijg ik alle gaten weg?
Na wat gevul is dit het resultaat:
Dan nog een restje witte latex eroverheen kwakken:
Ziezo, mijn klushonger is weer voor een tijdje gestild. Ik ben benieuwd wanneer de familiekwaal weer gaat opspelen..
maandag 30 september 2019
The hypotheek-aflos-machine goes on!
Medio 2018 is de laatste keer geweest dat ik een hypotheekaflossing heb gedaan. Daarna ontplofte ons huwelijk en moest dus eerst de boel verdeeld worden, papierwerk ingevuld worden, en een nieuwe hypotheek geregeld te worden. En dat duurde langer dan me lief was.
Ik zat dus een vol jaar met aflos-afkickverschijnselen. Toen een paar weken geleden dus eindelijk het nieuwe hypotheekoverzicht op de website van de hypotheekboer stond, was er vooral één knop die me met puppy-ogen aankeek: de knop om een aflossing aan te vragen.
Het duurde niet lang voordat ik de verleiding niet meer kon weerstaan en een aflossing aanvroeg van 2000,-. En dat ik me weer kon verheugen op een nieuwe grafiek:
Waar je naar moet kijken? Naar het piepkleine dipje in de lichtgroene lijn, ook wel de annuitaire-hypotheek-voormalig-bekend-als-spaarhypotheek genoemd. Deze hypotheek was slachtoffer van mijn afloswoede, omdat die nog steeds een rente heeft van maarliefst 5.3%. Hierdoor hoef ik maandelijks netto 9.16 minder naar de hypotheekboer over te maken:
Het ironische van dit verhaal is dat de resterende hypotheek nu precies net zo hoog is als een jaar geleden, toen ik de laatste aflossing deed. Je zou dus ook kunnen zeggen dat de scheiding me financieel een jaar terug in de tijd heeft gegooid. Gelukkig wordt de schade nu met rasse schreden rechtgezet. Qua maandelijkse lasten ben ik maarliefst 4 jaar terug in de tijd gegaan, maar dat is helemaal een eerlijke vergelijking, omdat ik in het verleden alleen aflossingsvrij en spaarhypotheek had. Nu heb ik veel meer annuitaire delen, waardoor ik verplicht aflos.
Mijn saving rate is nu dermate hoog dat ik best nog wel een aflossing zou kunnen permitteren, maar ik hou me even in. De kans dat Boris Johnson en Donald Trump de wereld in een crisis laten storten is groot, en dan moet ik wel een voorraadje geld klaar hebben staan.
En mocht het optimisme van de beurs zegevieren? Dan heb ik nog een ander plannetje, maar dat moet ik nog even uitwerken. Hierover later meer...
zie ook:
mijn hypotheek
maandag 23 september 2019
Hoera! Er is een nieuwe Vermogensrendementsheffing!
Als de overheid de heffingskorting of loonheffing een procentje wijzigt hoor ik niemand, maar als men aan de vermogensrendementsheffing komt, zijn de rapen gaar. Nadat ik een stuk of 5 negatieve blogs heb gelezen over de wijziging van de vermogensrendementsheffing (oh, wacht, gelukkig toch een positief geluid), wil ik toch even een tegengeluid geven.
3 jaar geleden is de vermogensrendementsheffing al op zijn kop gegaan door 3 schijven in te voeren. Op deze manier betaalde men tot 1.000.000,- relatief minder belasting dan erboven, en onder de 100.000,- nog minder. De beweegreden erachter was het feit dat vermogendere mensen relatief meer geld in beleggingen hebben zitten, en dus meer rendement halen.
Twee klachten die ik destijds veel hoorden waren:
En dat deze wijziging kostenneutraal is, is ook begrijpelijk. Er zijn weinig landen die zo weinig belasting op vermogen hebben, dus wat mij betreft mag er best een schepje bovenop.
Voor meer redenen waarom belasting op vermogen terecht is, zie is vermogensrendementsheffing eerlijk?
Of het nog beter kan? Ja, men zou het daadwerkelijke vermogensrendement kunnen belasten. Maar dit is niet zo eenvoudig, vooral als je koerswinsten wil belasten. En wat mij betreft worden de schijver nog veel extremer: tot een ton of 2 geen belasting, en langzaam oplopend tot 10% bij meer dan 10 miljoen.
Maarja, je moet nog wat mensen overhouden voor de overheid.
zie ook:
is vermogensrendementsheffing eerlijk?
3 jaar geleden is de vermogensrendementsheffing al op zijn kop gegaan door 3 schijven in te voeren. Op deze manier betaalde men tot 1.000.000,- relatief minder belasting dan erboven, en onder de 100.000,- nog minder. De beweegreden erachter was het feit dat vermogendere mensen relatief meer geld in beleggingen hebben zitten, en dus meer rendement halen.
Twee klachten die ik destijds veel hoorden waren:
- De vermogensrendementsheffing voor relatief kleine bedragen is veel hoger dan de spaarrente.
- Als starter heb je steeds meer eigen vermogen nodig om een huis te kunnen betalen, maar de overheid beboet het hebben van spaargeld.
En dat deze wijziging kostenneutraal is, is ook begrijpelijk. Er zijn weinig landen die zo weinig belasting op vermogen hebben, dus wat mij betreft mag er best een schepje bovenop.
Voor meer redenen waarom belasting op vermogen terecht is, zie is vermogensrendementsheffing eerlijk?
Of het nog beter kan? Ja, men zou het daadwerkelijke vermogensrendement kunnen belasten. Maar dit is niet zo eenvoudig, vooral als je koerswinsten wil belasten. En wat mij betreft worden de schijver nog veel extremer: tot een ton of 2 geen belasting, en langzaam oplopend tot 10% bij meer dan 10 miljoen.
Maarja, je moet nog wat mensen overhouden voor de overheid.
zie ook:
is vermogensrendementsheffing eerlijk?
Abonneren op:
Posts (Atom)