kop

maandag 2 november 2020

Lezersvraag over spaarhypotheek

Regelmatig krijg ik emails om hypotheekadvies. Hoewel ik natuurlijk geen adviseur ben vind ik het wel vaak interessant om mee te denken. Op deze manier kan ik goed kijken of mijn tooltjes ook kloppen voor hypotheken anders dan die van mij. En sommige vragen lenen zich best goed voor een blog! (namen en getallen heb ik aangepast zodat het verhaal niet naar de persoon te herleiden is).

Dus vandaag de vraag van Andre:

"We hebben in 1997 een aflossingsvrije hypotheek en een spaarhypotheek genomen, maar de aflossingsvrije hypotheek is ondertussen al afgelost. De spaarhypotheek van €42.000,- heeft een vaste rente van 5.1% tot 1-6-2021, daarna loopt hij nog door tot 1-6-2027. De WOZ waarde is € 230.000,-.

Een jaar geleden hebben we € 4000,- afgelost op deze spaarhypotheek (niet zo slim begrijp ik uit je blog?). Op dit moment zijn we maandelijks €18,95  aan inleg kwijt en €10,32 aan overlijdensrisicoverzekering(ORV). In de spaarpot zit €26036,-

De vraag is nu: wat is wijsheid? In principe hebben we genoeg geld om de hele spaarhypotheek af te kopen, maar is aflossen of inkorten niet slimmer? "

Veel mensen die tussen 1990 en 2013 een hypotheek hebben afgesloten zullen in deze situatie zitten: de aflossingsvrije hypotheek is wellicht al een stuk afgelost, en de spaarhypotheek begint al aardig te renderen. Wat is nu wijsheid, zeker als de overheid misschien in de toekomst de HRA verder gaat afbouwen? En was het inderdaad onderstandig geweest om een stuk spaarhypotheek af te lossen?

In het algemeen is aflossen op de spaarhypotheek geen goed idee: de spaarhypotheek is vooral gunstig als de zowel de hypotheek als gekoppelde spaarpot hoog zijn. Want over de hypotheek krijg je Hypotheekrenteaftrek (HRA), maar over de spaarpot krijg je de volle mep rente.

In eerste instantie wilde ik meteen gaan kijken of het nog mogelijk is om wat bij te storten, zodat de spaarhypotheek extra rendeert. Maar al snel kwam ik er achter dat dit niet meer lukt bij deze spaarhypotheek. Deze spaarhypotheek heeft zijn renderende kracht verloren, en kan het beste direct worden afgelost.

Hoe zit dat dan?

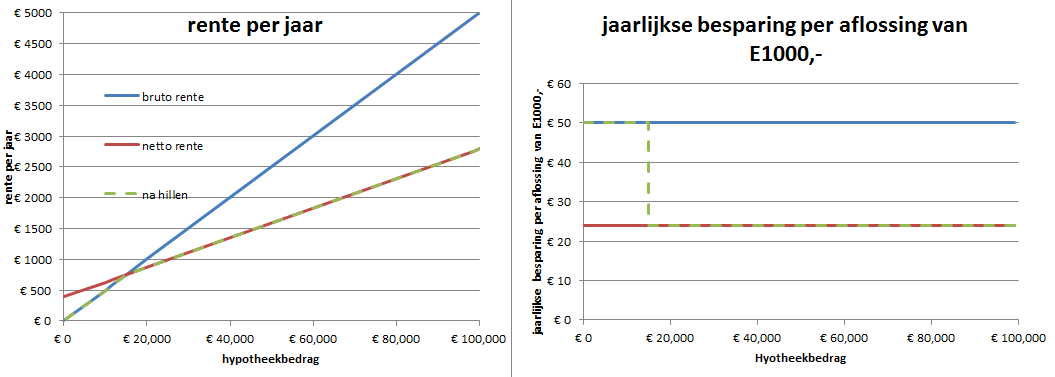
Dit heeft te maken met de Eigenwoningforfait en de Wet Hillen. Hieronder zie je de bruto en netto rente van een hypotheek van 5.1%. Links zie je de totale rente: hoe groter je hypotheek, hoe meer rente je betaalt. Rechts zie je hoeveel rente je voor een stukje van 1000,- betaalt.

Het brutoverhaal (blauwe lijn) is niet zo ingewikkeld: voor elke 1000,- euro die je extra leent, betaal je 51,- per jaar aan rente. De netto rente is anders (rode lijn). De rente mag je van je inkomen aftrekken, zodat je netto minder hoeft te betalen, grofweg 40% minder. De rente per 1000,- zakt dus naar pakweg 30,-. Echter moet je ook nog een eigenwoningforfait betalen. Dit is een vaste bijtelling gebaseerd op de WOZ waarde. Daarom zie je dat je netto netto niet bij 0 begint. Zelfs als je geen hypotheek hebt, moest je de eigenwoningforfait betalen. Dat vond Hillen nier eerlijk, en hij heeft er voor gezorgd dat de netto rente nooit hoger is dan de bruto rente (zwart gestreepte lijn me de rare knik/sprong). Gevolg: over het eerste stukje hypotheek betaal je 51,- per 1000,- hypotheek, en over de rest "slechts" 30,- per 1000,-.

Voor een uitgebreider verhaal hierover, zie hier.

Wat betekent dat voor deze spaarhypotheek? De spaarhypotheek doet zijn werk doordat je HRA ontvangt: de hypotheeklasten zijn netto, en de winst op de spaarpot zijn bruto. Toen Andre zijn hypotheek afsloot (ik weet niet precies hoe groot die was, de grootte van het blok is gewoon ter illustratie), had hij nog een aflossingsvrije hypotheek, waardoor de spaarhypotheek mooi in de "HRA zone" lag.


Maar in de afgelopen jaren heeft Andre de aflossingsvrije hypotheek afgelost. Hierdoor ontvangt hij nog nauwelijks hypotheekrenteaftrek.

Gevolg: de spaarhypotheek werkt niet meer...

Het een en ander zie je ook terug als je deze gegevens in mijn tool invult. Als je het vinkje "ik heb nog een hypotheek" aanzet, dan ziet het er best rooskleurig uit:

Zoals je ziet zou deze spaarhypotheek de resterende tijd nog 3179.45 winst gaan maken. Maar als je het vinkje "ik heb nog een hypotheek" uitzet, slaat het helemaal om:

Je zult je wellicht afvragen dat het veel uitmaakt of je hiernaast nog een piepkleine hypotheek of nog een megahypotheek hebt. Eigenlijk maakt het niet heel veel uit: zodra die andere hypotheek groter is dan het knikpunt in de grafiek (in dit geval 35000,-, typisch pakweg 15% van de WOZ waarde), dan is het al genoeg om de spaarhypotheek vol te laten werken.

Maar het wordt nog erger:

Aan de spaarhypotheek van Andre zit ook nog een overlijdensrisicoverzekering van 10.32 per maand. Als ik die toevoeg, dan wordt het plaatje nog erger:

Er moet nog 6 en een half jaar worden betaald aan het ORV, terwijl de hypotheek nagenoeg is afgelost. Zonde van het geld dus. De spaarhypotheek mist nog 42000-4000-26036= 11964,-. Andre gaf aan dat hij genoeg spaargeld heeft, dus het lijkt mij verstandig om deze hypotheek zo snel mogelijk af te lossen en te genieten van een hypotheekvrije huis.

Zo zie je maar: spaarhypotheken zijn niet altijd gunstig om aan te blijven houden. En het is belangrijk om eerst te investeren in de spaarhypotheek en een plan te maken hoe dat ding het beste gaat renderen. Zodra die helemaal vol zit ga je pas aan de aflossingsvrije hypotheek werken.

Zie ook:

hypotheekaftrek en Hillen, hoe zat het ook al weer?

maandag 26 oktober 2020

Too good to go

Als goede minimalist struin ik al ruim een jaar de Too Good To Go app af naar eten dat anders in de prullenbak verdwijnt. Hoogtijd om de balans op te maken. Conclusie/spioler alert: ik ga de app niet meer veel gebruiken.

Voor wie de app niet kent: Too Good To Go is een app waarmee winkels en andere eetgelegenheden eten verkopen dat ze anders zouden weggooien, tegen grofweg éénderde van de oorspronkelijke prijs. Onder andere Sabine van hoeweetjedatallemaal.nl (hint: leuke nieuwe blog!) heeft er ook al veel over geschreven. Mocht je trouwens geinteresseerd zijn in hoeveel de Too Good To Go app aan de strijkstok laat hangen: dat vertellen ze niet. Maar ik heb het een keer nagevraagd bij een winkel, en in hun geval houdt de app ongeveer éénderde van de prijs in. Dus voor een pakket ter waarde van 9,- betaal je 3,-. Hiervan gaat 2,- naar de winkel en 1,- naar de app. Achja, voor niets gaat de zon op.

De afgelopen jaren heb ik vooral pakketten bij de Lidl, de lokale Spar en de Bakker Bart gehaald. Het eten van Bakker Bart gaat altijd wel op. Het banket wordt meestal al direct opgesnacked en de broden verdwijnen in de diepvries. Bij De Spar is het ook altijd een verrassing. Zo hebben we een keer dit merengue-achtige gedrocht gekregen:


Ook zat er ooit een verse pizza in het pakket, terwijl ik al eten had gekookt en mijn zoontje zou de dag erna naar m'n ex vertrekken. Oplossing? Ontbijten met pizza:

Toen de moeder van m'n ex het hoorde moest ze nogal fronsen...ik ben goed aan mijn gescheiden-vader-imago aan het werken ;-)

Het grote nadeel van supermarkten is dat ze geen rekening houden met dieten. Mijn zoontje en ik eten allebei geen vlees, en laat dat nu net een produkt zijn dat vaak over de datum vliegt... Vaak heb ik het vlees aan mijn moeder gegeven, maar ik ben eigenlijk niet van plan om aanbiedingen af te struinen voor de gunst van andere mensen. Ik heb het vlees ook een paar keer opgegeten onder het motto dat veel carnivoren om mij heen gebruiken "het dier is toch al dood". Ik merk echter dat ik na 20 jaar vlees niet alleen ontzettend goor vind, maar dat mijn darmen zulke vette hap zeer slecht trekken.

En dan is er sinds kort ook het Lidl groente&fruit pakket. Ik wil mijn zoontje graag opvoeden door alles van het groente&fruit schap een keer te proberen, en dit pakket helpt er goed bij. Zo zaten er een keer granaatappels en kiwibessen bij:

Dit pakket gaat grotendeels goed op, al kan ik niet zoveel met takjes verse tijm of venkelknollen.

Dus tijd om de balans op te maken. Ik denk dat ik van De Spar een stuk of 10 pakketten heb afgehaald en bij Bakker Bart en Lidl een stuk of 2 of 3. Als ik alle produkten verdeel onder de categorieen "gaat er altijd in", "leuk om een keer te proberen (maar normaal vaak te duur, of liever niet dagelijks)" en "wie kan ik hier mee blij maken, a.k.a. niet te vreten", (grofweg dezelfde kleurcodes als bij hoeweetjedatallemaal) dan kom op ik uit op deze grafiek:

In alle pakketten zit altijd voldoende om de 33% kosten te dekken. Helaas zit er bij De Spar erg veel vlees in, dat in dit huis geen aftrek heeft.

Om terug te komen op de eerste alinea, waarom ik ben ik een beetje klaar met deze app?
De app is enorm populair. Veel voedselpakketten zijn binnen 15 minuten uitverkocht. In veel gevallen weet ik wanneer een nieuwe aanbieding online komt. Maar zelfs als ik elke 10 seconde mijn scherm ververs, ben ik vaak al te laat. Conclusie: de vraag is vele malen groter dan het aanbod. Dit is natuurlijk een goed teken: blijkbaar ligt het niet aan de consument dat er veel eten wordt weggegooid, maar doen te weinig winkels iets aan de verspilling. En dit betekent ook dat dit eten niet wordt verpild, ook als ik het niet koopt. Voor mij zijn er 10 anderen die dit eten graag willen kopen. Waarschijnlijk zijn daar veel mensen bij die in een veel slechtere financiele positie zitten dan ik.

Kortom, ik heb niet zoveel zin om te concurreren met bijstandsmoeders als de kans groot is dat het eten niet verspild wordt. Overigens heb ik er geen probleem mee als een miljonair de app wel gebruikt, het is zijn volste recht. Maar ik ga me denk ik vooral kijken of af en toe een pakket vlakvoor de deadline nog steeds niet verkocht is. Dat weet ik tenminste zeker dat ik voedsel van de ondergang redt. En gelukkig zijn er veel winkels die alternatieven hebben. Zo verkoopt Lidl sinds kort produkten die aan de houdbaarheidsdatum zitten voor 25 of 50 cent. Voor de mensen die dit kopen is het geen verrassing wat ze kopen zoals bij Too Good To Go. 

Desalniettemin waardeer ik elk initiatief die de wereld een beetje duurzamer kan maken.

Wat is jouw mening over Too Good To Go?

maandag 19 oktober 2020

Minimialistisch nieuws kijken

Consuminderen, HOT, zeflvoorzienend zijn, veel van die dingen vallen samen met minimalisme: verwijder nutteloze spullen/zorgen/tijdsbestedingen uit je leven en focus op de echte belangrijke zaken. Deze week heb ik besloten om een andere nutteloze tijdsbesteding uit mijn leven te verwijderen, namelijk: Het nieuws.

Op school leren we onze kinderen dat het goed is om het nieuws te volgen. Op deze manier ben je op de hoogte van wat er op de wereld speelt en kan je een genuanceerde mening vormen. Het lijkt de hoeksteen van de democratie. Maar is dat wel zo? Het gros van het nieuws gaat over zaken waar 1) ik niets mee te maken heb, bijvoorbeeld de president van de Verenigde Staten, 2) waar ik niets aan kan veranderen, bijvoorbeeld de president van de Verendigde Staten en 3) dat negatief is en volgers vooral moedeloos maakt, bijvoorbeeld, enfin, je snapt mijn punt ondertussen. Dit soort nieuws maakt me alleen maar depressiever, xenophobisch en het neemt tijd van me af.

In het boek "De meeste mensen deugen - Rutger Bregman" gaat de schrijver nog een stapje verder. Hij ziet nieuws als een drug die extreem verslavend is en gemakkelijk verspreid onder de bevolking. Een drug die misperceptie van risico's, angst, negatieve gevoelens, aangeleerde hulpeloosheid, vijandigheid ten opzichte van anderen en afstomping veroorzaakt. 

Bovendien is media veel veranderd in de laatste 20 jaar. We zijn van een paar degelijke nieuwsbronnen gegaan naar een steeds grotere groep van websites die schreeuwen om aandacht. Ze schreeuwen om aandacht door het zo snel mogelijk publiceren van de grootste schandalen en het uitlichten van negatieve kanten. Want hoe negatiever, hoe meer volgers, hoe meer reclame inkomsten.

En zo maakte ik ook dagelijks een rondje langs een rijtje nieuwssites. Maar steeds vaker betrapte ik dat ik dit rondje steeds vaker per dag deed, want het zou natuurlijk kunnen dat er net iets nieuws is gebeurd. Of dat ik 'sochtends vroeg al google op "Trump". Er gaat namelijk geen dag voorbij zonder nieuws over deze man. Of nog erger: coronastatistieken bekijken. Het helpt er niet bij dat mijn werk bestaat uit het typen van enkele commando's gevolgd door 1 tot 5 minuten wachten. Tijd om een nieuwssite te bezoeken dus. Kortom, het begon behoorlijk op een verslaving te lijken: steeds op zoek naar de kick van een interessant nieuwsfeitje, die steeds gevolgd werd door de leegte als alle sites weer bekeken waren.

En zo ben ik tot het besluit gekomen om geen nieuws meer te volgen. Precies 10 dagen geleden heb ik alle nieuws-apps verwijderd, in de auto gaat de radio bij het hele en halve uur op mute, en nieuws websites heb ik uit mijn favorietenlijst gehaald. Op het gebied van televisie hoefde ik niets te doen, want ik kijk al heel lang geen televisie meer. Ik maak wel een uitzondering voor satirisch nieuws (Pieter Derks, Zondag met Lubach) en achtergronden.

Of ik dan niet bang ben om belangrijke dingen te missen? Nope. Kijk je dan zelfs niet naar de persconferenties? Wederom: nope. Mijn ervaring is dat echte belangrijke dingen op een of andere manier ttot mij komen. Mijn baas houdt me op de hoogte of ik naar kantoor mag en de schooldirecteur zal direct laten weten mochten de scholen gaan sluiten. Gisteren heb ik aan een paar mensen gevraagd wat het belangrijkste nieuws was dat ik had gemist, en ze konden het niet voor de geest halen. Dan kan het dus nooit echt interessant zijn geweest. Sterker nog, als ik afga op de koersen op de beurs, dan kan ik niet anders concluderen dat het nog nooit zo fantastisch heeft gegaan met de wereld als nu...

Als ik de balans na 10 dagen al kan opmaken, dan merk ik dat ik veel minder tijd heb verspild met nieuws luisteren. Als ik moet wachten in mijn werktijd, dan lees ik een boek, ga jongleren of muziek maken. Kortom, vele fijnere bezigheden. De drang naar nieuws is ook veel kleiner geworden. Vergelijk het met Goede Tijden, Slechte Tijden of met de Ronde van Frankrijk: als je er eenmaal in zit is het superspannend, maar als je het een tijdje niet gevolgd hebt verdwijnt de interesse.

Ik ben benieuwd of ik het ga volhouden. Bij het afkicken van een verslaving komt er altijd een zwak moment om de hoek kijken. Typisch 3 maanden na het stoppen is de euforie van het afkicken al verdwenen en misschien wil ik in een verloren moment dan weer nieuws gaan kijken. Misschien heb ik lotgenoten nodig om elkaar aan te blijven moedigen om op het rechte pad te blijven.

Wie durft de uitdaging aan om ook te stoppen met nieuws volgen? Of ben je al gestopt met nieuws volgen?

maandag 12 oktober 2020

Hypotheekverstrekkers, het kan nog veel creatiever!

Vorige week besprak ik dat het mogelijk is om een hypotheek te maken waarvan de maandelijkse kosten niet aflopen, zoals bij een lineaire hypotheek, en niet oplopen, zoals bij een annuitaire hypotheek. Maar zoals terecht werd aangegeven, biedt dit niet heel veel voordelen. Maar kan het nog creatiever? Ja! Door gewoon weer een spaarhypotheek te maken! Lekker je hypotheek aflossen, maar toch maximaal HRA blijven ontvangen!

Nu zal je meteen denken dat dit niet meer mag, omdat je minimaal annuitair moet aflossen enzo. Laten we dan eerst een kijken wat de regels van een spaarhypotheek waren:

  • een oude spaarhypotheek is aflossingsvrij. Pas aan het einde van de looptijd wordt het bedrag ineens afgelost. Om in aanmerking te komen voor HRA is niet niet meer toegestaan: je moet minimaal annuitair aflossen.
  • over de spaarpot van een oude spaarhypotheek hoef je geen vermogensrendementsheffing te betalen. Ook deze vrijstelling is vervallen.

Maar er was ook een dik nadeel:

  • Om te voorkomen dat mensen op het begin de hele spaarpot volgooide en vervolgens 30 jaar lekker HRA gingen ontvangen, werden er ingewikkelde bandbreedteregels bedacht.

De nieuwe hypotheekwet zegt niet dat het verboden is om een spaarrekening te koppelen aan je hypotheek, met hetzelfde rentepercentage. Het zegt alleen dat je minimaal annuitair moet aflossen, en dat de over die spaarrekening gewoon vermogensrendementsheffing moet betalen. Maar als een hypotheekverstrekker zulke gekoppelde rekening zou maken, dan hoef je niet meer extra af te lossen op je hypotheek, maar kan je het extra geld in de gekoppelde spaarrekening stoppen. Je kunt dan dus extra aflossen zonder dat je minder HRA gaat ontvangen! 

Op deze manier kunnen we een spaarhypotheek 2.0 maken!

Laten we het voorbeeld nemen van 100.000,- tegen 3% rente, 0.7% eigenwoningforfait. Als je een annuitaire hypotheek neemt, dan ben je over de hele looptijd bruto 51777 en netto 38799 kwijt. Als je linair aflost, dan los je extra in de begintijd af, waardoor je over de gehele looptijd minder rente hoeft te betalen. De total kosten zijn dan bruto 45125 en netto 34507.

Let wel: het voordeel van de linaire hypotheek ligt in het feit dat je in de beginperiode juist veel aflost.

Maar nu komt het: stel dat je een linair betalingsschema hanteert, maar slechts annuitair aflost? Dan houd je de eerste maanden dus een hoop extra geld over, dat je op die gekoppelde rekening kunt zetten. En over dat geld krijg je de volle 3% rente. Dan blijkt dat je na 29 jaar al genoeg hebt gespaard om de resterende hypotheek af te lossen! De totale kosten zijn dan bruto 43693 en netto 30715. Netto bespaar je dus 3791,- over de hele looptijd! Dit verschil wordt dus niet veroorzaakt door eerder aflossen, want je volgt precies hetzelfde betaalschema als de lineaire hypotheek.

In grafiekvorm ziet het er als volgt uit:

Je ziet dat de aflossing en rente hetzelfde is als de annuitaire hypotheek, maar omdat je betaalt als een linaire hypotheek, hou je een stuk over, het gele stuk. Zodra de linaire hypotheek minder kost per maand dan een annuitaire hypotheek (ongeveer na 15 jaar), ga je dit tekort aanvullen met je spaarpot, het groene doorzichtige stuk. En aangezien de spaarpot 3% rente geeft, is het groene stuk groter dan het gele stuk.

Voor de vermogensrendementsheffing is natuurlijk wel belangrijk hoe groot deze spaarpot wordt. In het onderstaande plaatje zie je de (verplichte) annuitaire aflossing, de linaire aflossing, de aflossing volgens de spaarhypotheek 2.0, waarbij door de rente op rente iets harder afgelost wordt dan bij de normale lineaire hypotheek, en de grootte van de spaarpot:

Over de gehele looptijd komt de spaarpot niet boven pakweg 13% van de totale hypotheeksom. Met de nieuwe vermogensrendementsheffingsgrondslag van 50.000 zou je dus een hyptheek van 300.000 per persoon kunnen nemen zonder dat je extra VRH betaalt (uitgaande dat je geen ander vermogen hebt. Deze hypotheek heeft weinig zin voor mensen met een flink gespekte beleggingsportefeuille);

Maar nu komt pas het echte voordeel van deze spaarhypotheek: er zijn geen beperkingen zoals bandbreedte! Je kunt zoveel aflossen als je wilt, en als je even krap bij kas zit, dan kan je gewoon je hypotheeklasten tijdelijk stopzetten. Hieronder zie je een voorbeeld van iemands grillige hypotheekaflossing:

Zoals je ziet: een extra aflossing levert een leuke rente op, zonder dat je het risico hoeft te lopen dat het geld in de stenen zit: je houdt de optie open om even een "premiestop" in te voeren. Het bovenstaande schema heeft over de hele looptijd ongeveer 2500,- bespaard ten opzichte van een lineaire hypotheek.

Waarom zou een hypotheekverstrekker dit doen?
De spaarhypotheek is destijds bedacht door de hypotheekverstrekkers om optimaal gebruik te maken van de belasting, om zo nog meer geld te kunnen lenen. En dat is natuurlijk weer gunstig voor de hypotheekverstrekker.
Tegenwoordig zijn hypotheekverstrekkers gelukkig wat actiever in het laten aflossen van de hypotheken. Meer flexibiliteit kan daar bij helpen. Nog steeds vinden veel mensen aflossen zonde van de hypotheekrenteaftrek of zijn ze bang dat ze het geld in de toekomst nodig hebben. Met zulke constructie zijn beide zorgen gepareerd: je kunt aflossen met behoud van hypotheekrenteaftrek, en als het je even tegenzit, kan je de aflossing even stopzetten en je extra aflossing terug laten vloeien.

Een ander probleem van de oude spaarhypotheek heb je hier ook niet: het product is is veel inzichtelijker. Spaarhypotheken hadden destijds vage beleggingsconstructies, woekerpolissen en andere gedrochten. De spaarhypotheek 2.0 heeft alleen een extra spaarpot die je extra motiveert om af te lossen, of je juist de vrijheid geeft om even minder af te lossen. 

Is dit ethisch verantwoord? Belastinggeld is van ons allemaal
Deze vraag kan je bij alle belastingregels stellen. Onze overheid geeft een kader met regels, de burger heeft de vrijheid om de boel naar zijn of haar doel te optimaliseren. Aangezien het aflossen stimuleert denk ik dat de overheid er blij mee zou zijn.

Dus: welke hypotheekverstrekker durft?

Zie ook:
hypotheekverstrekkers, wees creatief!
lineaire hypotheek wordt zwaar overschat

maandag 5 oktober 2020

Hypotheekverstrekkers, wees creatief!

Banken en andere hypotheekverstrekkers zijn sinds jaar en dag uitvinders van briljante financiele constructies. Zo hebben ze hefboomproducten voor beleggingen, de meest bizarre levensverzekeringen, en natuurlijk de spaarhypotheek bedacht. Bij al deze produkten staat de winstgevendheid voor de bank en/of de klant centraal.

Maar de laatste tijd zijn de banken ingeslapen. Sinds 2013 moet men minimaal annuitair aflossen om in aanmerking te komen voor hypotheekrenteaftrek. Hierdoor zijn creatieve produkten als spaarhypotheek en beleggingshypotheek niet meer lucratief. En het enige dat de banken in 7 jaar hebben kunnen bedenken is "annuitaire hypotheek" en "lineaire hypotheek".

Bij een annuitaire hypotheek blijven de brutokosten (dus rente+aflossing) gelijk. Doordat de hypotheek steeds kleiner wordt, hoeft er steeds minder geld aan de rente besteed te worden, dus kan er meer geld naar de aflossing gaan. Een soort sneeuwbal dus. Maar er is ook een ander effect: doordat je steeds minder rente betaalt, ontvang je steeds minder hypotheekrenteaftrek (HRA). Netto ga je dus steeds meer betalen (onderstaande plaatje geldt voor een hypotheek van 100.000, 3% rente):

kosten van een annuitaire hypotheek
Bedenk dat je netto alleen het blauwe en oranje deel betaalt:
het grijze deel krijg je terug via de belasting.

Bij de lineair hypotheek gebeurt iets anders: hier wordt de aflossing constant gehouden. En omdat de hypotheek lineair daalt, daalt de rente. Het totaal bedrag dat je maandelijks betaalt is dus steeds lager:


Een paar jaar geleden gaf ik al aan dat je deze twee kunt combineren waardoor je een min of meer constante netto kosten hebt. Als je 30% lineair en 70% annuitair neemt (deze verhouding is afhankelijk van de rente) dan krijg je het volgende:

Ik weet niet of iemand in Nederland zulke hypotheek heeft. Waarschijnlijk weinig mensen, omdat je dan 2 hypotheken moet nemen. Maar waarom bieden banken deze "combinatiehypotheek" niet aan?

Maar hypotheekverstrekkers zouden nog veel creatiever kunnen zijn. In bovenstaandegrafiek zie je dat de oranje lijn niet helemaal vlak is, maar langzaam stijgt van een totale netto kosten van 376 per maand naar 392,- per maand nar ongeveer 24 jaar, om daarna de eindigen op 378 per maand. Deze onregelmatigheid is helemaal niet nodig: ene hypotheekverstrekker zou een hypotheek kunnen aanbieden die over de hele looptijd exact gelijke nettokosten heeft van 382 per maand:

Dit is dus geen annuitaire hypotheek, gene lineaire hypotheek, en zelfs geen combinatie ervan. Maar volgens de wet is het wel toegestaan, want het is "meer dan annuitair".

Er kleeft wel een nadeel aan deze hypotheekvorm: we weten natuurlijk niet wat de overheid in petto heeft voor de toekomst op het ebied van eigenwoningorfait en hypotheekrenteaftrek. Als deze gaan wijzigen, dan kan het zijn dat de maandlasten een beetje aangepast moeten worden.

Kent iemand hypotheekverstrekkers die zo out of the box denken?

zie ook:

lineaire hypotheek wordt zwaar overschat

maandag 28 september 2020

Beleggen en ethiek

Enkele weken geleden heb ik mijn geld van de beurs gehaald en ben ik aan het wachten tot de beurs weer gaat zakken. De kans is groot dat dit de komende weken gaat gebeuren, maar tegelijkertijd begint mijn geweten weer op te spelen.
Enkele jaren geleden hebben we op een FIRE bijeenkomst een keer een vruchtbare discussie gehouden of beleggen. Deze discussie ging het onder andere over of het verantwoord is om in olie of wapens te beleggen. Een argument bij deze discussie was dat een aandeel eigenlijk nauwelijks nog iets te maken heeft met het onderliggende bedrijf. Het is gewoon een verhandelbaar waardepapier, en als jij het niet koopt, dan koopt een ander het wel.

Maar de tegenlichtaflevering "goed geld verdienen" gaf me een ander perspectief. Het primaire doel van een beursgenoteerd bedrijf is het tevreden houden van de aandeelhouders. Want de aandeelhouder is immers eigenaar. Maar dat betekent dus ook dat je iemand op de voorzittersstoel zet die weinig of geen affectie met het bedrijf heeft, sterker, alleen maar geinteresseerd is in winst op korte termijn. Voor zaken als arbeidsomstandigheden, duurzaamheid en winst op de lange termijn staan aandeelhouders veel te ver van het bedrijf af.

Als je wilt zien wat er gebeurt als de aandeelhouders te ver weg zitten, dan is Tata steel een mooi voorbeeld. De Nederlandse tak is in enkele jaren tijd veranderd van een trots staalbedrijf naar een lege huls die door het Indiase moedermaatschappij op elke manier wordt leeggeknepen, en vooral bezig is met het ontvangen van staatssteun en het voorkomen van het betalen van vennootschapsbelasting.

Onze premier zal het allemaal wel fantastisch vinden. Voor hem gaat de economie boven alles. Goed vestigingsklimaat gaat boven het betalen van vennootschapsbelassting, en al helemaal boven zaken als milieu. Hij kan vast leuk preken bij een nationale ramp, maar ik heb liever iemand die de toekomst van ons land serieus neemt.

Maar wat moet ik hiermee, behalve niet op die Teflon-premier stemmen? Ik denk dat ik me voor een groot deel ga neerleggen bij het feit dat ik alleen de wereld niet kan veranderen. Het verschil tussen een gewone ETF en een ETF die het predikaat "duurzaam" heeft, is zeer klein, zie bijvoorbeeld het verhaal van MrMoneyMustache. Ook maakt het weinig uit of ik beleg of aflos: als ik aflos, dan heeft mijn hypotheekverstrekker meer vermogen om te beleggen, en een eigenschap van hypotheekverstrekkers is dat ze geen kans onbenut laten om geld te verdienen.


Maar ik ga wel vaker met een idealistisch initiatief meedoen. Zo kwam ik op het verhaal rond de Hema. de Hema verkeert in zwaar weer, niet zozeer omdat de detailhandel het zwaar heeft, maar vooral omdat het een speelbal is geworden van investeringsmaatschappijen, beter gezegd aasgierfondsen.
Gelukkig is er een initiatief om de Hema te kopen door een cooperatie. Geen club van aasgieren, maar gewoon een club die een Nederlandse winkel een warm hart toedraagt en vooral wil kijken hoe de Hema nog beter en duurzamer kan worden. Hoewel ik niet echt een grote shopper ben, zou ik het wel jammer vinden als de Hema zou verdwijnen. Dus heb ik mijn geweten afgekocht door een potentieel stukje Hema te kopen. Heb je ook interesse? Zie koopdehema.nl

Zie ook:
Oeps, ik ben de markt weer aan het timen
Fire goes Ethics

zondag 20 september 2020

Financiele plannen van prinsjesdag

Op Prinsjesdag heeft de overheid weer lekker met getallen gegoocheld. Welke getallen zin voor mij interessant?

Heffingsvrije vermogen stijgt van 31.000 naar 50.000. Deze wet is echt een goeie timing. Tot het vorig jaar was ik vooral bezig met het bijstorten van mijn spaarhypotheek en aflossen van mijn aflossingsvrije hypotheek. Nu de beurs een dipkje heeft meegemaakt en wellicht nog meer dipjes gaat meemaken wil ik me meer op beleggen gaan richten. En langzaam begint die grens van 31.000 al in de buurt te komen. Ik vind het meer dan terecht dat de overheid deze grens ophoogt. Belasting op vermogen is een mooie vorm van nivellering (zie ook hier), maar de burger moet wel ruimte hebben om te sparen voor investeringen zoals een verbouwing zonder aan belasting te denken.

Bevriezing van AOW leeftijd: in 2021 blijft de AOW leeftijd op 66 en 4 maanden. Ik weet niet hoe het met anderen zit, maar voor mij is de AOW een belangrijk onderdeel van mijn pensioenplan. Eerder stoppen met werken betekent voor mij "langer uitzingen tot aan de AOW". Ik ben er dus blij mee dat deze leeftij iets minder hard stijgt dan voorheen was gepland. In het verleden steeg de AOW leeftijd net zo hard als de gemiddelde levenverwachting. Dit vond ik best vreemd. Dat wilde namelijk zeggen dat de relatieve tijd dat we aan het werken zijn steeds langer zou worden. gelukkig laten ze deze regel vanaf 2025 los: voor elk jaar dat we langer leven, hoeven we slechts 8 maanden langer te werken.

Overdrachtsbelasting geschrapt voor jongeren, hoger voor beleggers. Overdrachtsbelasting wordt voor het eerste huis van iemand tot 35 geschrapt. Voor beleggers gaat de belasting van 2% naar 8%. Ik denk dat dit een goede regel is. Ik ken mensen die dromen van een "Bernhard Jr"-carriere als huisjesmelker, maar naar mijn mening hebben deze huisjesmelkers de woningmarkt totaal verziekt.
Maar toch zou het kunnen dat deze regel in de toekomst in de weg gaat liggen. Wellicht wil ik over pakweg 7 jaar een studentenhuis voor mijn zoontje kopen. Met deze regel wordt dit minder gunstig. Hopelijk komt er een uitzondering voor zulk geval.

Inkomstenbelasting verlaagd naar 37.1%. De afgelopen jaren heeft de overheid de inkomstenbelasting in verschillende stapjes verlaagd:
2018: 40.85%
2019: 38.1%
2020: 37.35%
2021: 37.1%

Dit klinkt heel leuk voor de werkende Nederlander, maar er zit een klein addertje onder het gras: de hypotheekrenteaftrek wordt automatisch ook minder. Dit was voor mij een extra reden om in 2019 de rentevaste periode van een stuk hypotheek af te kopen: de boete wordt gezien als vooruitbetaalde rente, en hoe eerder je de rente betaalt, hoe meer hypotheekrente je er over krijgt.
Voor het komende jaar daalt de inkomstenbelasting van 37.35% naar 37.10%. Het is niet veel, maar mocht ik binnenkort besluiten om de rentevaste periode van nog een stuk hypotheek af te kopen, dan probeer ik wel om dat dit jaar te regelen.

Wat vinden jullie van de plannen?

Zie ook:
Is vermogensrendementsheffing eerlijk?

maandag 31 augustus 2020

Mijn eerste pensioendag

Het afgelopen schooljaar was mijn laatste jaar als deeltijddocent. Vanaf nu werk ik 4 dagen in de week, en heb ik een doordeweekse dag helemaal vrij! Het duurde wel een zomervakantie voordat ik het echt ging voelen. Dus afgelopen week was het zover: ik had mijn eerste pensioendag!

Natuurlijk ben ik ook twee dagen in het weekend vrij. Maar vanaf nu staat de donderdag, van 8 uur sochtends tot 3 uur smiddags helemaal in het teken van...mezelf! Ik hoef aan niemand verantwoording af te leggen en er is niemand die aan mijn kop zeurt. Dus ik ben op mijn dooie gemakje naar de supermarkt gegaan, heb staan te praten met veel collega-pensionado's, en ik heb uitgebreid gelunched.

Zo'n vrije dag is erg fijn, maar het heeft een valkuil: dat ik die dag verspil door te zappen tussen een rijtje nieuwswebsites, of andere bezigheden waarbij ik achteraf afvraag waar de tijd gebleven is. Dus heb ik een paar regels voor mezelf opgesteld:

  1. Ik wil op donderdag graag dingen doen die voldoening geven. Dat kunnen klusjes zijn, maar ook een lange fietstocht, een bezoek aan bekenden, een boek lezen of een rekentooltje maken voor dit blog. het is zelfs toegestaan om even iets voor het werk te doen, maar dan moet het wel heel veel voldoening geven.
  2. Ik maak een lijst met dingen die ik op donderdag zou kunnen doen. Op die manier zit ik nooit verlegen om ideeen. Ik ben eigenlijk niet bang dat ik me ga vervelen, maar wel dat ik ideeen vergeet.
  3. Ik ga niet stressen of haasten. Ik heb de afgelopen 10 jaar genoeg gestressed, ik hoop dat het nu niet meer nodig is. Als een klusje niet af is, dan schuift het gewoon door naar volgende week. Dan maar een keer een weekje met halve voldoening.
  4. Regels voor mezelf?!? Die zijn er gewoon als leidraad, ik mag ze gewoon aan m'n laars lappen.

Uiteindelijk ben ik 's middags begonnen aan wat kleine woningverbeteringen, en heb ik nog een slordige 10 kilogram druiven tot sap geperst. Wat een verschil! Vorig jaar kwam ik op donderdagmiddag bekaf van school, en nu ben ik na een dagje herboren en helemaal zen!

Parttime pensioen. Ik kan het iedereen aanraden!

maandag 24 augustus 2020

Hypotheekrenteaftrek en Hillen: hoe zat het ook alweer?

Vorige week heb ik laten zien hoe onze inkomstenbelasting nodeloos ingewikkeld is, nu is het tijd voor de zinloze kronkels van de hypotheekrenteaftrek.

Stel je een hypotheek voor van 100.000,- met 5% rente. Voor elke euro hypotheek betaal je dus 5 cent rente per jaar, of 50,- per 1000,- dus 5000,- in totaal. De onderstaande grafiek is vergelijkbaar met die van vorige week: links is hoeveel rente je betaalt afhankelijk van hoe groot je hypotheek is, en rechts zie je hoeveel je voor elke 1000,- betaalt. Elk stukje huis is dus even duur. Dit lijkt logisch, maar je zult zodadelijk zien dat dit niet het het geval is!


In Nederland betaal je in praktijk een ander bedrag. Je kunt de hypotheekrente namelijk aftrekken van de belasting. Wat betekent dit? Je mag je rente van je inkomen aftrekken, en dan pas betaal je inkomensbelasting. Vorige week heb je kunnen lezen hoe veel dit is. Voor een modaal inkomen zit dit rond de 40%. Deze korting wordt niet direct verrekend met je hypotheek, dus het is niet echt inzichtelijk. Maar eigenlijk mag je dus stellen dat je maar 60% van de hypotheekrente moet betalen.

Helaas is het nog een beetje ingewikkelerder. Naast dat je de rente van je inkomen mag aftrekken, moet je ook een bedrag optellen bij je inkomen, namelijk de eigenwoningforfait (EWF). Na deze twee regeltjes ziet de rode lijn er zo uit:

Na belastingaftrek betaal je dus aanzienlijk minder, vooral voor grote hypotheken. Elke E1000 die je nu aflost levert nog een maar een besparing op van pakweg de helft. En er komt zelfs een punt waar je belasting moet betalen op je huis, namelijk als je hypotheek voor grofweg 90% is afgelost! Om die reden hielden heel veel mensen krampachtig deze hypotheek aan, want stel je eens voor dat je geld aan de overheid zou moeten betalen. Maar de rechter grafiek laat zien dat zowel de eerste als de laatste aflossing van evenveel oplevert per maand.

Maar Hillen was het er niet mee eens. Die had immers een afbetaalde villa in het Gooi, en deed er alles aan om geen belasting te hoeven betalen. Dus kwam er een wet dat de bijtelling van EWF nooit hoger mocht zijn dan de HRA. Gevolg: de groene lijn, die een knik vertoont rond de E15000,-:

In de afloslijn zie je nu een gekke sprong: boven de E15000,- levert aflossen slechts de helft op, daaronder maarliefst ineens de volle mep! Het werd nu dus extra voordelig om het laatste stukje hypotheek af te lossen (en nog steeds bestaan er mensen die bang zijn om dit te doen).

Maar de VVD vond dat er niet genoeg knikjes in de lijn zaten, en toverde dus nog een paar wetjes uit de hoge hoed. Zo werd het percentage waar tegen je de hypotheekrente mag aftrekken langzaam verlaagd. Je krijgt dan situaties waarbij de eigenwoningforfait en je inkomen wel tegen de 40% of 50% worden belast, maar de hypotheekrente slechts voor 38%.

En ten slotte kwam men er achter dat iets teveel mensen hun huis gingen aflossen. Als alleen Hillen in het Gooi een belastingvoordeel heeft is het prima, maar als al het gepeupel gaat aflossen, dan is het niet meer exclusief, en moet er pal en perk worden gesteld.

Dus kwam met op het idee om de wet Hillen weer af te schaffen. Maarja, wat eens gegeven is, kan je niet zomaar afpakken. Daarom wordt wet Hillen in 30 (!!!) jaar afgebouwd. Niemand weet wat de belastingschijven rond die tijd zullen zijn, wat voor kabinet we dan hebben, en of Nederland uberhaubt nog boven de zeespiegel ligt, maar we weten in ieder geval zeker dat de wet Hillen dan is afgebouwd.

Anyway, als je je huis bijna hebt afgelost, dan moet je elk jaar dus 3,33% meer betalen van het stukje tussen de rode en paarse lijn in bovenstaande grafiek.

Hoe wordt dan het totaalplaatje? Tja, dat is dus elk jaar anders. Niet alleen door de afbouw van wet Hillen, maar ook door andere dingen. Had ik al gezegd dat ze bijna elk jaar de schalen voor inkomensbelasting en bijtellingstarief van eigenwoningforfait aanpassen? Anders zou het natuurlijk veel te eenvoudig zijn.

Op basis van de gegevens die ik links en rechts heb gevonden heb ik een tooltje gemaakt die interactief laat zien hoeveel belasting je terugkrijgt als functie van de tijd en als functie van de grootte van de hypotheek:

Klik hier voor de tool.


maandag 17 augustus 2020

We hebben geen 4, maar 8 belastingschijven!

Het is vakantie, dus vandaar nog een oude klassieker:

Het is algemeen bekend dat onze inkomstenbelasting een schijvenstelsel heeft, waarbij een hoger een inkomen gepaard gaat met een hogere belastingschaal. Meestal wordt aangenomen dat we 4 schijven hebben, maar in werkelijkheid hebben we er een stuk of 8. Wat stellen die schijven eigenlijk voor, en hoezo hebben we tegenwoordig geen 4 maar 8 schijven?

8 schijven? Ja, kijk maar in het onderstaande plaatje:

 (voor de gegevens, zie www.checkbrutonetto.nl)

maandag 10 augustus 2020

Tsjonge, ik sta in een boek van Gerhard Hormann

Ik ben niet altijd enorm positief over boekjes van Gerhard Hormann geweest, dus het verbaasde me toen ik op groeigeld.blogspot.nl las dat ik werd geciteerd in "Eindelijk Hypotheekvrij". Zou het gaan omdat Gerhard tot inzicht was gekomen dat hij eigenlijk eerst had bij moeten storten in zijn spaarhypotheek voordat hij aan zijn aflossingsvrije hypotheek begon? Of om het feit dat het heel ongunstig is om de spaarhypotheek in het laatste jaar af te kopen? Dus ben ik even naar de boekhandel gegaan om zijn boek door te bladeren, op zoek naar mijn citaat. Het duurde even voordat ik het gevonden had, want ik had niet verwacht dat mijn citaat op de eerste pagina stond... bij de "lovende recensies":


Uhm...tja...

Ik kan hier van allerhande conclusies aan trekken, maar ik kan beter de recensie uit 2015 zelf laten spreken:

Recensie Hypotheekvrij!

Ik moest er ook maar aan geloven: ik heb "Hypotheekvrij" van Gerhard Hormann gelezen. Zoals een echte consuminderaar betaamt heb ik het boek bij de bieb geleend. Ik heb het idee dat half aflossend blogland dit boek beschouwd als een soort van Bijbel. Na het lezen van het boek viel me op dat het boek veel kenmerken met de Bijbel deelt:

Er wordt veel gepredikt
De Bijbel probeert mensen te overtuigen, en dat wil dit boek ook. En ik denk zelfs dat dit boek overtuigender is. Het hele idee van einde aan de oneindige groei, geld lenen van je eigen toekomst en "minder consumeren is minder zorgen" wordt zeer goed verwoord. Ik kan me zeker voorstellen dat dit een overtuigend boek is voor mensen die nog een laatste zetje nodig hebben om anders te gaan leven.

Ook mag wel gezegd worden dat hij een trendzetter is op gebied van hypotheek aflossen. In 2008 dacht maar een klein deel van de bevolking over aflossen, maar volgens mij is deze groep in 7 jaar tijd verveelvoudigd.

Helaas heeft het boek ook nadelige overeenkomsten met de bijbel:

Het pretendeert iets anders te zijn dan het is
Veel mensen denken dat de Bijbel een leuk verhalenboek is. Al ze gaan lezen komen ze bedrogen uit en merken ze dat de boeken Numeri en Leviticus nog saaier zijn dan een telefoonboek. De teleurstelling is vaak groot als blijkt dat het verhaal van de toren van Babel slechts een halve bladzijde (!!!) beslaat.
Dit geldt ook voor dit boek. De subtitel is "je huis aflossen in 10 simpele stappen". Mijn verwachting was dat het boek dus over aflossen ging. In werkelijkheid gaat hooguit 10% van de tekst over hypotheken, en daarbij zijn de 10 stappen die hij noemt ontzettende open deuren: "zoek al je hypotheekpapieren bij elkaar, doe wat berekeningen", enz. Vervolgens vertelt hij niet HOE je die berekeningen moet doen. Blijkbaar wilde Gerhard geen gras voor mijn voeten wegmaaien, waarvoor mijn grote dank.
Ook vertelt hij in het boek dat hij geen bespaartips wil geven, want internet staat al bol van de praktische tips. Vervolgens gaat een groot deel van het boek over thuisblijven in plaats van op vakantie gaan, een goedkopere auto nemen, en de verwarming lager zetten.
Eén belofte maakt hij wel waar: hij zegt dat het boek niet over aflossen in het algemeen gaat, maar over zíjn aflossing. En dat klopt: hij bespreekt in geuren en kleuren zijn tweede huis dat hij verkocht, het stuk tuin dat hij bij kocht, zijn voorliefde voor auto's en zijn verstandhouding met media.

Het boek neemt het niet zo nauw met wiskunde
In 1 Koningen 7:23 wordt gesproken over een ronde tafel die een omtrek heeft die 3 keer zo groot is als zijn diameter. Ik heb op school altijd geleerd dat dit getal niet 3, maar pi (ongeveer 3,14) moet zijn.
In Hypotheekvrij! wordt gezegd dat de kans op het winnen van 20 miljoen in een loterij 0,002 procent is, oftewel 1 op 50000. Als deze loterij het de volledige inleg gebruikt voor de hoofdprijs , dan zouden ze dus 50000 loten van elk 400,- moeten verkopen. In werkelijkheid zijn er ook nog andere prijzen en wil de loterij zelf ook nog wat winst maken, dus zouden de lootjes al snel rond de 1000,- moeten liggen. Ik ken geen loterijen die zulke dure loten hebben.
Dit klinkt misschien flauw, maar als een bijna cijferloos hypotheekboek schrijft, dan verwacht ik dat die zeldzame cijfers wel correct zijn.

Het boek deelt niet mijn mening
Het zal geen verrassing zijn dat ik het niet eens ben met alles wat in de Bijbel staat. Zo ben ik het ook niet met alles uit dit boek eens. Zoals de mening dat je de hypotheekrenteaftrek nooit mee moet nemen in je berekeningen, dat je HRA pas achteraf moet laten uitbetalen, dat de spaarhypotheek een tekenbeet is (link) en dat de politiek de politiek het fiscaal stelsel snel grondig zal veranderen.
Ik ga mijn mening niet nog eens herhalen, dat heb ik op dit blog al vaak genoeg gedaan.
Mocht je het nogmaals na willen lezen, zie:
Het boek is sektarisch
In de Bijbel wordt afgoderij veroordeeld, en wordt er gezegd dat de Bijbel de enige waarheid verkondigt. Zulke teksten zijn te verwachten in een geloofsboek van enkele jaren oud, maar niet in een hypotheekboek van 2012. Meerdere keren wordt er gezegd dat men vooral niet moet luisteren naar wat andere zeggen. Als Erica Verdegaal zegt dat een spaarhypotheek een tekenbeet is, dan is dat waar, maar als iemand twijfels heeft over aflossen, dan is dit per definitie een ketter die je van het juiste pad af wil helpen.
Op het einde van het boek draaft de schrijver helemaal door: "Het versneld aflossen van je hypotheek is net zoiets als stemmen tegen de Europese grondwet [...] Aflossen kan dan een afrekening zijn met de politieke arrogantie, vooral als je het doet zonder dat het fiscaal wordt gestimuleerd."
Jaah! Laten we lekker gaan aflossen, zo zullen we die klootzakken in Den Haag en Brussel een lesje leren! En als trap na zorgen we er voor dat we zo min mogelijk belastingvoordeel hebben!!

Conclusie:
Twijfel je of je zou moeten aflossen, dan kan dit een overtuigend boek zijn. Verwacht alleen geen praktische tips. Als je nuchter genoeg bent om eigen keuzes te maken, of juist zó gevoelig dat je kwetsbaar bent voor sektarische ideeën, dan raadt ik dit boek af.

Update:
Ondertussen is Gerhard zelf van zijn eigen geloof afgestapt, en had hij eigenlijk liever bijgestort op zijn spaarhypotheek! Zie is Gerhard Hormann van zijn geloof gevallen?

maandag 20 juli 2020

Lineaire hypotheek wordt zwaar overschat

Ik ben een paar weekjes met vakantie, dus publiceer ik wekelijks een oude klassieker. Veel leesplezier!

========================================================================

Vaak lees ik dat een lineaire hypotheek "beter" zou zijn dan een annuitaire hypotheek. Met veel bombarie wordt dan een rekenvoorbeeld gegeven waarbij wordt berekend wat een lineaire en annuitaire hypotheek over de hele looptijd kosten (zie bijvoorbeeld wegwijs, telegraaf, rente.nl, financieelonafhankelijkworden). In deze voorbeelden lijkt de lineaire hypotheek goedkoper, maar de waarheid is wat genuanceerder, en eigenlijk veel simpeler dan normaal wordt verteld. Tijd voor het volledige verhaal.

maandag 6 juli 2020

Consumeren in crisistijd?

Tijdens de kredietcrisis van 2008 en ook nu wordt het weer pijnlijk duidelijk: onze huidige vorm van kapitalisme is een nogal schokkerige achtbaan: als het goed gaat jaagt iedereen zijn geld er door en wordt de economie tot absurde proporties opgeblazen, maar zodra het fout begint te gaan houdt iedereen de hand op de knip en zakt de boel als een souffle in elkaar.
Tijdens zulke crisis gebeuren er altijd dezelfde dingen. Ten eerste gaat overheid grote commerciele bedrijven redden, want blijkbaar kunnen we niet zonder ze leven. Daar op volgt een pleidooi aan mensen om vooral veel dingen te kopen om zo de economie weer aan te zwengelen.

Voor consuminderaars en minimalisten voelt dit als vloeken in de kerk. We vinden het logisch dat je niet al je geld verbrast, maar bewust kijkt hoeveel geluk je kunt hebben zonder veel aankopen. Als Rutte oproept om in crisistijd een auto te kopen, dan haal ik mijn schouders op: in economisch goede tijden zou ik het ook niet doen, waarom nu dan wel?
In plaats van het oproepen tot consumeren in crisistijd, zou de overheid beter kunnen oproepen tot consuminderen in voorspoedige tijd, zodat de volgens crisis kleiner zal zijn, of zelfs helemaal wegblijft.

Deze crisis is een uitzondering. Bedrijven raakten niet in de problemen door het falen van de economie of door het wegblijven van consumenten, maar simpelweg omdat ze door de overheid verboden werd om open te blijven. Zo zijn veel restaurants, kermissen, bioscopen, stadions enz aan de rand van faillissement geraakt.
En daar begint het voor mij nu een beetje ethisch te knagen. Ik ga zelden naar een restaurant, je zult me nooit lang op een kermis zien, ik ga hooguit een keer per jaar naar de bioscoop, en sport doe ik liever zelf dan er naar te kijken. In een normale crisis zou ik me niet echt aangesproken voelen als de overheid me zou aanmoedigen om deze branches te steunen. Ik ben namelijk niet degene die in crisistijd is weggebleven. Bovendien zou ik wel een bioscoop kunnen steuren, maar ik heb echt geen idee naar welke film ik dan zou moeten. Entertainment moet immer niet op werk gaan lijken.

Om mijn geweten te sussen heb ik toch een paar dingen uitgekozen om geld aan te geven. Ik ben donateur geworden van een lokaal cultureel erfgoed. Doordat ze nu geen feesten en bruidsreportages kunnen doen, zijn hun inkomsten grotendeels drooggevallen. Ik steun ze met een periodieke gift, want culturele periodieke giften zijn voor 125% aftrekbaar. Zo betaal je dus netto minder dan de helft. Zie ook hier.

En het verhaal dat Lonneke schreef over een natuurcamping in Portugal die door bosbrand is verwoest raakte me. Dus heb ik op die site ook nog een stukje ziel afgekocht. Zelf doneren? Dan kan hier.

maandag 15 juni 2020

Zo bereken je het rendement van beleggingen

Het rendement van een bankrekening wordt door de bank verstrekt (hoewel ze er tegenwoordig niet echt trots op hoeven te zijn), maar wat is het rendement van een belegging? Ik zie vaak dat mensen de huidige waarde delen door de orospronkelijke waarde. Dan heb je inderdaad een soort van rendement, maar het zegt dan niets over de duur van de investering. 10% winst na een jaar is behoorlijk goed, maar als je na 10 jaar slechts 10% rente hebt geboekt ben ik minder enthousiast.

Nog ingewikkelder wordt het als je niet alles in een keer belegt, maar elke maand er wat instopt. Hoe kan je dan een rendement berekenen dat eerlijk te vergelijken is met het rendement van de bank?

Een tijdje geleden heb ik wat tooltjes gemaakt die hier mee om kunnen gaan. Hier vind je een tool voor periodiek sparen en hier een tool voor een investering die een periodieke besparing oplevert (bijvoorbeeld zonnepanelen).

Maarja, wat doe je nu als je onregelmatig inlegt? Of zelfs af en toe wat geld laat uitkeren? Daar heb ik het volgende op gevonden: ik hou in excel bij hoeveel ik elke maand inleg en hoeveel ik incidenteel verkoop of uitgekeerd krijg als dividend. Drie kolommen zijn hierbij belangrijk: de inleg (wat ik in een maand heb bij- of afgeschreven, hieronder kolom T), wat ik in totaal heb ingelegd (kolom U, het resultaat van kolom T), en de actuele waarde (die zoek ik op bij degiro, kolom V).
Vervolgens bereken ik wat de waarde zou zijn geweest als ik het geld op een spaarrekening had gezet met een bepaalde rente. In dit voorbeeld doe ik het voor 5%, 10%, 15%, 20% en 25%. De berekening is eignelijk heel simpel: Ik neem de waarde van de bankrekening van een maand geleden, en toe er de maandelijkse rente bij, en ik voeg de inleg van de huidige maand erbij: 
Op deze manier kan je de actuele waarde van je portefeuille vergelijken met bankrekeningen met verschillende percentages. Voor mij ziet de grafiek er zo uit:

Op deze manier kan je heel mooi zien hoe mijn belegde waarde zich verhoudt tot de waarde die ik zou hebben gehad met een bankrekening van een bepaald percentage. Je ziet dat ik rond het begin van het jaar op ongeveer 10% stond. Dit waren vooral aandelen van mijn werk, want ETF's heb ik in 2019 verkocht. Pas in de huidige crisis met in weer gaan inslaan. Als ik de grafiek nog een stukje verder teken, ziet hij er zo uit:

De inleg die ik in maart en april heb gedaan zijn nu al meteen veel meer waard geworden. Als ik dat vertaal naar jaarlijkse rente, dan kom ik op meer dan 25% uit! Ik besef wel dat dit een "beginnersgeluk" dingetje is: zodra ik meer geld in de beurs heb zitten en de beurs gaat daarna alle kanten uit, dan zal dit percentage wel een beetje afvlakken. Maar dankzij deze grijze hulplijnen kan ik mooi zien hoe ik draai ten opzicht van de spaarrekening.

Hoe berekenen jullie het rendement van beleggingen?

dinsdag 2 juni 2020

Recensie "Het leven is te kort om op kantoor te zitten" - Lonneke Lodder

Bij mijn werk mag niemand meer naar kantoor komen. Je moet de bewaker van tevoren inlichten als je even wat spullentjes komt ophalen. Een collega van me heeft mijn plantjes meegenomen om er voor te zorgen. Het ziet er troosteloos uit daar...

Van de andere kant: er geen passender moment om het boek "het leven is te kort om op kantoor te zitten" van Lonneke Lodder te lezen. Want hoewel veel mensen een leven zonder kantoren niet kunnen voorstellen, worden we nu ineens noodgedwongen geconfronteerd met een kantoorloos leven.

Het boek neemt ons mee op de fysieke maar ook mentale reis die Lonneke maakte van een gemeentekantoor vol mantelpakjes en whiteboards naar een geel huis op een berg in Spanje.
Het boek begint met een nogal confronterend betoog over het Nederlanse kantoorbestaan. En vooral over de zinloosheid er van. David Graeber heeft er ooit een term voor bedacht: bullshit jobs. Banen waarin wordt vergaderd, gedelegeerd, rapporten worden geschreven, brainstormsessies worden gehouden, maar waar uiteindelijk weinig uitkomt.Veel van deze banen zijn geschapen om zoveel mogelijk mensen status te bieden. Mijn kantoor niet volledig aan het bovenstaande stereotype voldoet, werd me toch een flinke spiegel voorgehouden...

De rest van het boek geeft een reisverslag hoe Lonneke uiteindelijk in het gele huis is uitgekomen. bij sommige blogger die een boek schrijven is het boek vaak weinig meer dan een samenvatting van het blog. Dit boek gaat een stuk verder, en wordt het verhaal een stuk completer. Maar ook komen andere mensen aan het woord die vreemde carriereswitches hebben gemaakt. Wat ik heel prettig aan het boek vind, is dat het me geen advies geeft. We hoeven nu niet allemaal massaal op huizenjacht in Spanje nadat we in een pelgrimstocht ernaartoe zijn gewandeld en daar ezels hebben verzorgd. Nee, het is HAAR verhaal, met al haar gedachteveranderingen, overwegingen, vallen en opstaan.
Zo had ze eerst altijd het droomplaatje om te gaan bierbrouwen, om later tot de conclusie te komen dat deze behoefte vooral was ingegeven doordat ze iets wilde produceren. Aangezien Spanje niet bepaald een bierland is, bleek het dit doel slecht haalbaar, maar zelf eten verbouwen op het platteland kan wel.

Wat heb ik er zelf van geleerd?
Het geeft heel veel inspirtie om te lezen hoe iemand haar leven zo kan omgooien om dromen te bereiken. Maar past zulk plaatje ook bij mij? Ik denk het niet. Lonneke woonde in een stadsjungle zonder ooit getuinierd te hebben en werkte op een Amsterdams kantoor in mantelpakje. En dat plaatje gooide ze volledig om door ver weg te verhuizen en een nomadenbestaan te leiden.
Bij mij past zulk leven niet. Ik woon al in een klein dorpje met veel natuur in de omgeving, en ik heb al een flinke tuin waar ik me kan uitleven. Op kantoor hoef ik me niet veel aan te passen. Ik loop meestal op sokken (na het douchen van de lange fietsetocht heb ik meestal geen zin om schoenen aan te trekken) en als het warm is zelfs in korte broek op blote voeten.
En hoewel ik geen gigantische brede vriendenkring heb, merk ik dat ik na 10 weken thuiswerken wel weer behoefte begin te krijgen aan wat meer contact dan alleen een klein cirkeltje van naasten. Dus een geel huis kan ik ook van mijn bucketlist afstrepen.
Het boek heeft me wel weer op scherp gezet dat ieder mens op geregelde tijd moet dromen over wat een wenselijke toekomst is. En dat deze dromen anders kunnen zijn dan een paar jaar geleden.

Wil je het boek kopen? Ik doe niet aan affiliategedoe, maar als je Lonneke extra wilt steunen, dan kan je het boek via deze link kopen.

maandag 18 mei 2020

Overlijdensrisicoverzekeringperikelen

Het vorige jaar heb ik de helft van dit huis overgenomen van m'n ex en direct ook meteen alle verzekeringen onder de loupe genomen. Destijds kwam ik tot de conclusie dat de overlijdensrisicoverzekering (ORV) niet meer nodig is: het huis staat niet meer onder water, en als ik zou komen te overlijden dan wordt dit huis verkocht met overwaarde. Een extra uitgekeerd bedrag is altijd leuk, maar mijn instelling is dat ik alleen wil verzekeren wat nodig is. Zie ook hier.

Het probleem is dat ik een beetje heb zitten slapen... want hoewel ik sinds juli enige eigenaar ben van dit huis, wordt er nog steeds elke maand het geld voor de ORV afgeschreven! Ik ben dus een beetje boos op mijn adviseur, maar ook op mezelf, omdat ik dit zo lang over het hoofd heb gezien.

Enfin, nu is mijn financieel adviseur dus in onderhandeling met de hypotheekverstrekker wat er mogelijk is. En blijkbaar beloofde mijn adviseur destijds teveel, want volgens de hypotheekverstrekker mag de ORV alleen weg als de hypotheek minder dan 80% van de taxatiewaarde is. Maar dit is vatbaar voor meerdere interpretaties: tel je dan het geld in de spaarhypotheek ook mee? Dit bedrag is in feite al in de knip van de hypotheekverstrekker, dus daar is geen risico meer over. 
Mocht ik deze verzekering moeten aanhouden, dan verwacht ik dat hij drastisch omlaag kan, want:
  1. nu hoef ik maar verzekerd te zijn tegen 1 overlijden, niet tegen 2.
  2. de spaarhypotheek is ingekort van 30 naar 20 jaar. (tot mijn 49ste ipv 59ste)
  3. de spaarhypotheek, en dus het uit te keren bedrag, is gehalveerd.
Ik heb dus al een jaar verspild aan het betalen aan een verzekering waarvan ik opdracht ik had gegeven om hem op te zeggen. Ik vind dat de financiele adviseur hier tekort is geschoten, hoewel ik laat aan de bel heb getrokken. Ik ben benieuwd of ze het financieel willen compenseren.

Heeft iemand ervaring met het "vragen voor financiele compensatie voor adviseurs die hun belofte niet nakomen"?

zie ook:

maandag 13 april 2020

OZB en afvalstoffenheffing.

De bekende jaarlijke gepeperde rekening van de gemeente is weer in de bus gevallen, dus kijken wat we er uit kunnen opmaken:

OZB 
De WOZ waarde is bijna 10% gestegen. De waarde is nu voor het eerst boven de aankoopwaarde toen we het huis in 2010 kochten, maar het is nog steeds een fractie onder de taxatiewaarde van afgelopen jaar, dus ik heb niks te klagen. Volgens mijn eigen definitie mag ik nu dus 10% woningwaarde toevoegen bij m'n eigen vermogen.


Waterschapslasten
Een andere verandering is de waterschapslasten. Veel componenten ervan zijn een vast tarief of gekoppeld aan de WOZ waarde, maar de "zuiveringsheffing" is gekoppeld aan het aantal personen in het huishouden. Hierbij betaalt een eenpersoonshuishouden 49,- en een meerpersoonshuishouden 147,-!!
Mijn zoontje staat officieel bij m'n ex ingeschreven, dus zij betaalt bijna 100,- extra voor het zuiveren van zijn vuil water. Ik denk dat ik deze informatie onder de pet hou om gezeur te voorkomen....

Afvalstoffenheffing
Ten slotte hebben we in onze gemeente een diftar systeem, waarbij je voor elke kliko-lediging betaalt. Op de rekening kan je mooi zien dat ik afgelopen jaar slechts 2 keer de bak aan de weg heb gezet. Ik heb hem ook in december aan de weg gezet, en dat is maar goed ook, want het tarief is veranderd van 10,- per lediging naar 22,- per lediging! Dat is 16 cent per liter afval. Ik verwacht dit jaar 1 of 2 ledigingen nodig te hebben, maar dat is toch veel geld. De reden dat de gemeente het tarief heeft verhoogd is dat ze de burger wil motiveren om minder afval te maken (nobrainer), maar ook om op zoek te gaan naar alternatieven, zoals de commerciele afvalverwerking. Maar ik heb al een andere oplossing bedacht: mijn vriendin woont in een gemeente zonder diftar, dus ik neem gewoon af en toe heel romantisch een zak afval mee.